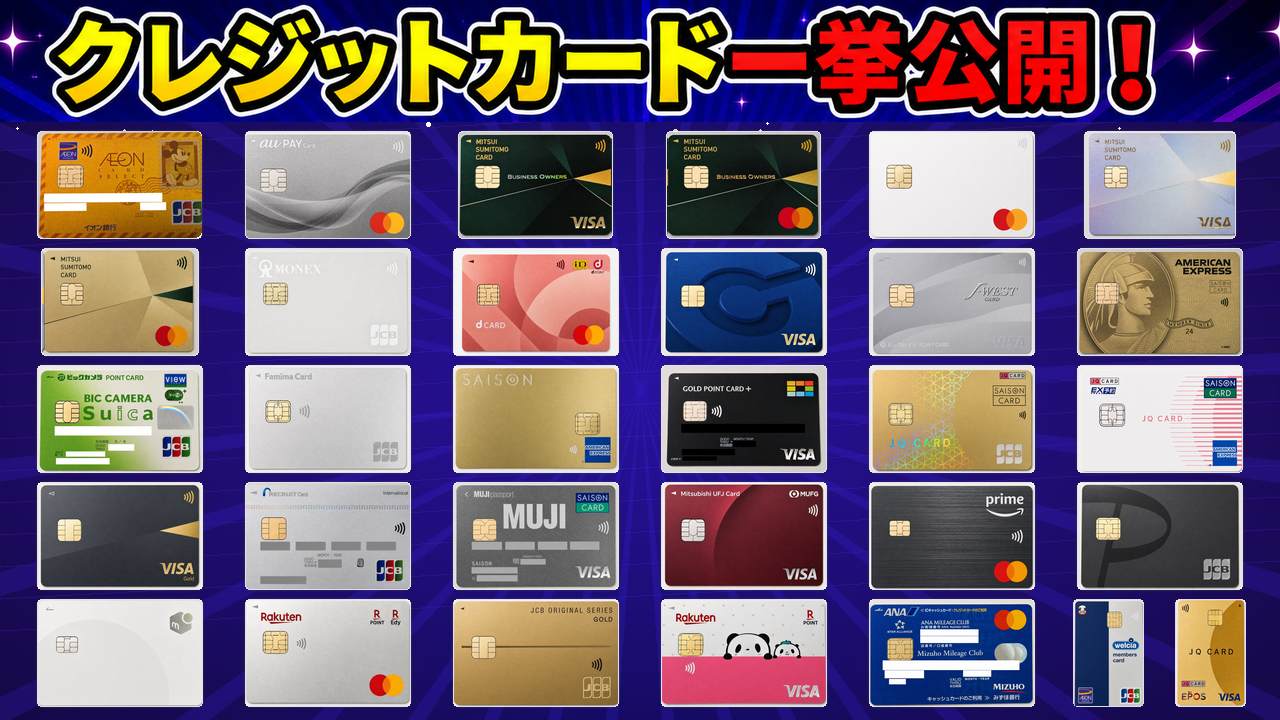
こんにちは。今回は、現在私が所有しているクレジットカードをまとめて紹介します。
ポイ活が趣味ということもあり、気付けば保有枚数は31枚になりました。普段メインで利用しているカードはごく一部であり、中には全く利用せず死蔵させているカードもありますが、それぞれ意味があり解約していないため価値のないカードは今のところありません。
この記事では、
- メインで利用しているカード
- 普段財布に入れて持ち歩いているカード
- 現在保有しているクレジットカード一覧
- 各カードを保有している理由
を紹介していきます。
ちなみに、この記事にはアフィリエイトリンクは掲載していません。「おすすめカードを紹介して報酬を得たい」というよりも、私自身がどのようにカードを使い分けているのかを記録として残したいという思いから執筆しています。同じようにクレジットカード選びやポイ活を楽しんでいる方の参考になれば幸いです。
年会費有料カードは原則発行しない
私は原則として、年会費が発生するクレジットカードは発行しません。毎年支払う固定費は出来る限り増やしたくないと考えているためです。
『ヒルトンアメックス』や『マリオットボンヴォイアメックス』などの旅行系カードの発行を検討したこともありましたが、そうこうしているうちにSHISHAMOが活動終了してしまい、今後宿泊を伴う遠征の機会は激減すると思われますので、今のところ作成する予定はありません。
現在保有している年会費有料クレジットカードは、次の2枚のみです。
- JCBゴールド(11000円・初年度無料)
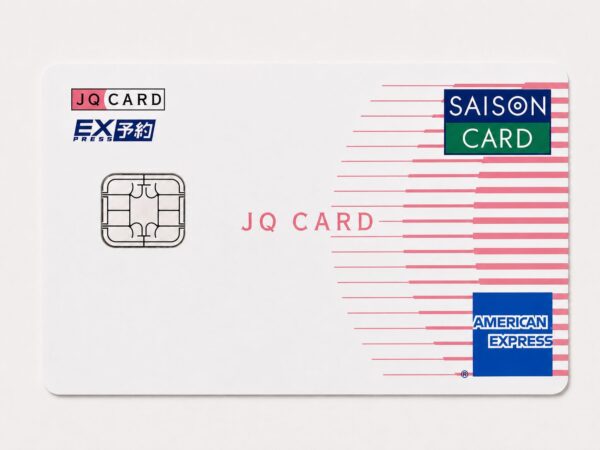
- JQセゾンエクスプレス(1100円)
『JCBゴールド』はポイントサイトの高額案件がきっかけで発行しました。初年度は年会費無料のため、所謂“手出し”は発生していません。2年目以降は更新せず『JCBカード W plus L』へ切り替える予定です。
『JQセゾンエクスプレス』は新幹線を利用する機会が多い私にとって十分元が取れると判断し、現在も保有しています。しかし、e特急券が2027年3月でサービス終了となることから、今後は解約してスマートEXへの移行を検討しています。
唯一の例外:住信SBIネット銀行 プラチナデビット
1枚だけ、例外となるカードがあります。それが『住信SBIネット銀行 プラチナデビット』です。
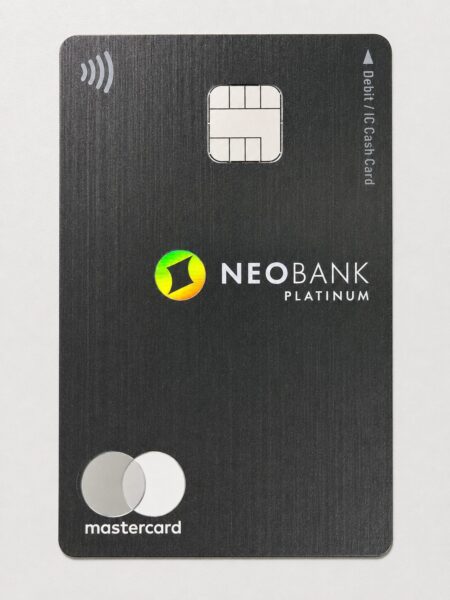
このカードは名前の通り、デビットカードになります。プラチナというと審査が厳しいのかと思われますが、デビットカードのため審査不要で誰でも無条件で発行することが出来ます。年会費は11000円(税込)と決して安くありませんが、このカードについては現在も十分元が取れると判断し、更新を続けています。
主な理由は以下の3点です。
- モバイル端末保険(スマートフォン以外も対象)
- 国内・海外旅行保険の充実
- プライオリティ・パスが年間3回まで無料
特にモバイル端末保険は、スマートフォンだけでなく対象となる通信端末も補償されるため、年会費を支払う価値のある特典です。プライオリティ・パスは年間3回まで無料で利用出来るため、海外へほとんど行かない私には十分な内容だと感じています。
最近はドコモグループへの参入に伴い、各種サービスの変更も発表されています。ポイント制度などは変化していますが、このカードについては現在の付帯サービスの価値が維持されることを期待しています。還元率だけでなく、保険や旅行特典まで含めて考えると、今でも数少ない、年会費を払ってでも持ち続けたいカードです。
価値のないカードは発行しない
私は、たとえポイントサイトで高額案件になっていたとしても、発行後に不要になるようなカードは作らないことをポリシーにしています。
理由は、クレジットカードの申込み履歴(クレヒス)を無駄に増やしたくないからです。また、本当に欲しいカードが登場した際に、多重申込みの影響で審査に不利になるリスクも避けたいと考えています。
もちろん、ポイントサイトの案件を活用すること自体を否定するつもりはありません。しかし私は、「何らかの価値のあるカードだけを発行する」という考え方を大切にしています。
無料ゴールドをほぼコンプリート
いわゆる“クレカ修行”によって、永年無料で保有出来るゴールドカードを集めています。クレカ修行については、以下の記事で紹介しています。

現在保有している無料ゴールドカードは以下の10枚です。
- 三井住友カード ゴールド(NL)(Visa)
- 三井住友カード ゴールド(NL)(Mastercard)
- Oliveフレキシブルペイ ゴールド
- 三井住友カード ビジネスオーナーズ ゴールド(Visa)
- 三井住友カード ビジネスオーナーズ ゴールド(Mastercard)
- JQ CARD エポスゴールド
- JQ CARDセゾンGOLD
- SAISON GOLD Premium
- セゾンゴールド・アメリカン・エキスプレス®・カード
- イオンゴールドカードセレクト
三井住友カード系は、1枚を除いて初年度年会費無料キャンペーンを利用して発行しました。
『Oliveフレキシブルペイ ゴールド』はサービス開始当初、『三井住友カード ゴールド(NL)』を永年無料化していれば連動して永年無料となる仕組みだったため、こちらは修行を行っていません。
『セゾンゴールド・アメリカン・エキスプレス®・カード』は、インビテーション経由で年会費優遇を受けているカードです。
現時点で私が把握している永年無料ゴールドカードで所持していないのは、『ライフカードゴールド』と『ゆめゴールドカード』くらいでしょうか。
ライフカードゴールドについては一般カードを保有しているため、現在はインビテーションを狙っています。
一方、ゆめゴールドカードはインビテーション条件が公開されておらず不明確です。そのため、初年度のみ年会費5500円を支払い、年間50万円利用して永年無料化を目指すことも検討しました。しかし、そこまでして取得する価値があるのか悩ましいため、現在は保留にしています。
メインカード
現在は、支出の内容ごとにメインカードを使い分けています。
プリペイドカードで支払い可の支出
第一生命NEOBANKデビット ⇒ au PAY ⇒ VポイントPay( ⇒ Olive ポイント払いモード または PayPay)(還元率:2.5%)
以前は楽天ペイをメインに利用していましたが、「楽天Edy ⇒ 楽天キャッシュ」の月間上限大幅縮小により日常の決済方法を見直し。今年8月からは、普段の食費や日用品をはじめ決済全般においてこのチャージルートを利用しています。生活費をデビットカード経由で管理出来るため、お金の流れを把握しやすいのが大きなメリットです。
VポイントPayはスマホ決済としてはVisaタッチまたはiDに対応していますが、iDの場合還元率が0.25%になってしまうため、極力クレジットで支払います。ANA Pay経由の楽天Edyでも同じ還元率を叩き出せますが、VポイントPayの場合はプリペイドカードとしても利用出来るため、オンライン決済出来るのが便利です。(ヨドバシなどで利用)
また、後に紹介する『Oliveフレキシブルペイ』においてポイント払いモードに設定しておけば、VポイントPayの残高から支払うことが出来ます。これにより、物理カードが必要となる決済にも対応出来ます。PayPayは今年8月より他社カードの紐づけが制限されましたが、VポイントPayは三井住友カード扱いのようなのでPayPayの支払い元に設定することも出来ます。
ライブ遠征時の食費や外食費もこのルートから支払うことにします。au PAYのチャージ上限は月5万円ですが、一人暮らしであるということと、特約店は別カードを利用しているということもあり、上限を超えることは基本的にはない想定です。
なお、最近ではau PAYにVポイントPayを新たに紐づけようとすると、エラーが発生するとの報告が見られます。一方、既に登録済みの場合は、引き続きチャージ出来るようです。
幸い、私は以前から登録しているため、現時点では問題なく利用出来ています。そのため、このチャージルートが完全に閉鎖されるか、第一生命NEOBANKデビットの還元率が変更されるまでは、引き続き利用していく予定です。
プリペイドカードで支払い不可の支出
外為どっとコムカード
プリペイドカードで支払い出来ない支出は、このカードをメインで利用しています。ポイ活界隈ですら知名度が低く利用している人をあまり見かけませんが、初年度は3%、2年目以降も2%還元と高還元でありながら年会費は永年無料です。
貯まるポイントは一般的なポイントではなく「FXポイント」。外為どっとコムが提供する積立サービス「らくらくFX積立(らくつむ)」でのみ利用することが出来ます。共通ポイントのような使いやすさはありませんが、運用状況によっては1ポイント=1円以上の価値で利用出来る可能性があり、私にとっては十分実用的なカードとなっています。
普段持ち歩いているカード
基本的にはスマホ決済を利用していますが、用途があるカードについては財布にも入れて持ち歩いています。
JQ CARD エポスゴールド
九州へ遠征した際に駅ビルで割引を受けられるほか、空港カードラウンジも利用出来るため持ち歩いています。“エポスはオワコン”と言われていることからも、普段の決済で利用する機会はすっかりなくなりましたが、遠征時には欠かせない1枚です。
ファミマカード
ファミリーマートで5%割引を受けるために持ち歩いています。現時点では物理カードで決済する必要があるため、スマホ決済では代替出来ません。PayPayのクレジット払いのようにファミペイアプリから支払えるようになってほしいですね…。
三菱UFJカード
ヤマナカをはじめとするポイントUP対象店舗で利用しています。私はAndroidユーザーですが、現時点ではGoogle Payに対応していないため、利用するには物理カードを持ち歩く必要があります。(早く対応してほしい…)
Oliveフレキシブルペイ ゴールド
先述の通りクレジットモードではなくポイント払いモードでVポイントPay残高から支払います。主にJRの乗車券を購入する際などに利用しています。
クレジットカード一覧
ここからは、現在保有しているクレジットカードを1枚ずつ紹介します。国際ブランドは私が所有しているブランドを記載しています。
プロパー
JCB
JCBゴールド
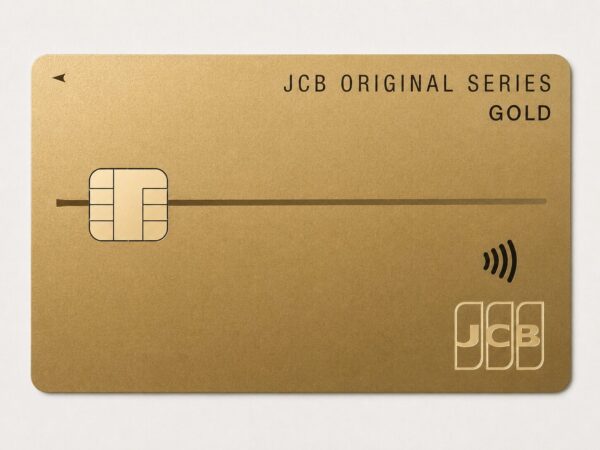
| 国際ブランド | JCB |
| 基本還元率 | 0.5% |
| 年会費 | 11000円(初年度無料) |
| ポイント | J-POINT |
主な用途
- J-POINTパートナー[10%]
- クレカ乗車
- 【ファストフード】マクドナルド(モバイルオーダー)、すき家、吉野家
- 【ファミレス】ガスト、バーミヤン、ジョナサン
- 【カフェ】スターバックス(モバイルオーダー)、サンマルクカフェ
- 【ピザ】ドミノ・ピザ
- 松井証券 投信積立[0.5%](10万円/月)(年間利用額対象外)
先述の通り、このカードはポイントサイトの高額案件がきっかけで発行しました。初年度は年会費無料だったため、実質的な負担なく取得出来た点も大きな魅力です。現在は、J-POINTパートナー対象店舗を中心に利用しています。特に飲食店では最大10%相当のポイント還元を受けられる店舗も多く、日常使いでも活躍しています。
クレカ乗車では通常の20倍となるポイント還元が受けられますが、現時点ではJR各社はタッチ決済未対応であり、名鉄は20倍の対象外となりました。今年9月からは名古屋市営地下鉄のタッチ決済対応が開始されましたが、私の生活圏では地下鉄に乗車する機会はほとんどないため、この特典を十分に活かせているとは言えません。
一方で、松井証券の投資信託積立では、ゴールドカードであれば毎月の積立額が5万円未満でも0.5%のポイント還元を受けられます。初年度無料で保有している間は、この特典を活用して積極的に積立を行っていきます。
ただし、2年目以降は年会費11000円が発生するため更新は行わず、『JCBカード W plus L』へ切り替える予定です。J-POINTパートナーの特典は引き続き利用出来ることから、私の使い方であればこちらの方がコスパに優れていると考えています。
リクルートカード
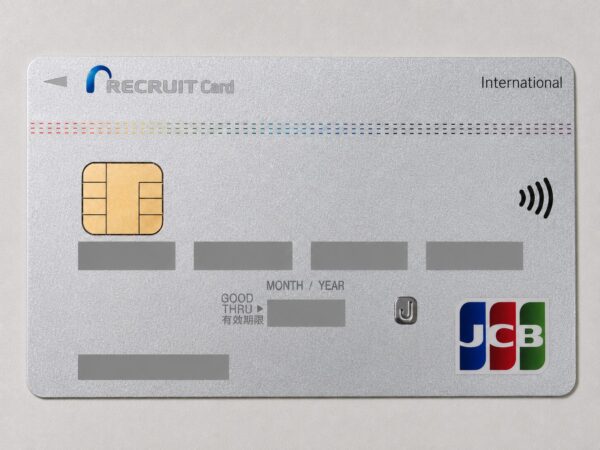
| 国際ブランド | JCB |
| 基本還元率 | 1.2% |
| 年会費 | 永年無料 |
| ポイント | リクルートポイント |
主な用途
特になし
以前はプリペイドカードで支払い出来ない支出は基本的にこのカードへ集約していましたが、外為どっとコムカードに乗り換えたため現在は死蔵となっています。ただし、シンプルに優れたカードのため解約は今のところ考えていません。
最大の魅力は、年会費永年無料で基本還元率1.2%というコスパの高さです。年会費無料カードの中では還元率が高く、利用する場所を選ばず安定してポイントを貯められるため、「とりあえずこのカードを使っておけば間違いない」と思える1枚です。ポイント付与が決済毎ではなく月間利用額の合計から算出される点も嬉しいですね。
また、JCBブランドは利用通知がリアルタイムで届く「MyJCBアプリ」の即時利用通知や、QUICPay・JCBのタッチ決済にも対応しており、日常使いの利便性にも優れています。(Apple Pay・Google Payともに対応)キャッシュレス決済が中心の昨今に、安心して利用出来る点も評価しています。
さらに、ポイントサイトでは5000円以上の高額案件になることも多く、公式キャンペーンとの併用も出来ます。これから発行を検討している方は、公式サイトから直接申し込むのではなく、ポイントサイトを経由して申し込むことをおすすめします。
銀行系
三井住友カード
三井住友カード ゴールド(NL)
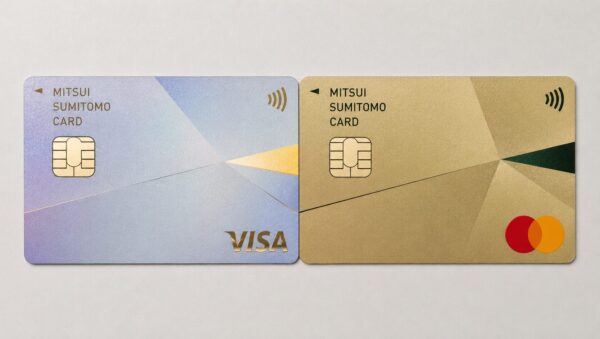
| 国際ブランド | Visa / Mastercard |
| 基本還元率 | 0.5% |
| 年会費 | 年間100万円の利用で永年無料 |
| ポイント | Vポイント |
主な用途
Visa
- タッチ決済ポイントUP対象店舗[8%]
- 【コンビニ】セイコーマート、セブンイレブン、ポプラ、ミニストップ、ローソン
- 【ファストフード】モスバーガー、ケンタッキーフライドチキン
- 【ファミレス】サイゼリヤ、ココス、すかいらーくグループ飲食店
- 【カフェ】ドトールコーヒーショップ、エクセルシオール カフェ
- 【回転寿司】はま寿司、かっぱ寿司
Mastercard
- Revolut ⇒ ANA Pay[0.5%](チャージ上限10万円/月) ⇒ 楽天Edy ⇒ 楽天キャッシュ(チャージ上限1万円/月)
- 地方税
- SBI証券NISA口座 投信積立[0.75%](10万円/月)(年間利用額対象外)
このカードは無料ゴールドカードの中でも最も利用頻度が高いカードです。年間100万円利用による永年無料化を達成しており、現在も用途に応じてVisa・Masterの2枚を使い分けています。
Visaブランドは、コンビニや飲食店など三井住友カードのタッチ決済ポイントUP対象店舗で利用しています。Google PayではMasterブランドのタッチ決済は未対応のため、街中で利用する際はVisaを利用しています。なお、セブンイレブンとローソンについては『三菱UFJカード』の方が高い還元率を叩き出せますが、物理カードを取り出す手間を考え、普段は利便性を優先してこちらで決済しています。
現在はSBI証券で投資信託を200万円以上保有しているため、通常7%のポイントUPに加え特典として1%が上乗せされ、対象店舗では合計8%相当のポイント還元を受けています。なお、家族カードなどその他のポイントUP条件は達成していません。
一方、MasterブランドはRevolutへのチャージ専用として利用しています。RevolutではMaster以外からのチャージには手数料が発生するため、この用途では必然的にMasterの利用が必須となります。(一応、決済リンク機能を利用することでVisaでも無料化出来るようですが…(小声))チャージした資金はANA Pay、楽天Edy、楽天キャッシュを経由し、個人事業主分の住民税の支払いに活用しています。
以前は楽天証券での投資信託積立(即売り)と楽天ペイによる生活費決済を組み合わせ、年間100万円利用を目指していました。しかし、「楽天Edy ⇒ 楽天キャッシュ」の月間チャージ上限が1万円へ縮小されたことで、この方法だけでは達成が難しくなりました。
現在は毎月1万円をRevolutへチャージすることで年間10万円の利用額を確保し、SBI証券の投資信託積立による0.75%還元を維持する計画です。制度変更があっても、その都度チャージルートや決済方法を見直しながら、効率よくポイントを獲得出来るよう運用していきます。
Oliveフレキシブルペイ ゴールド
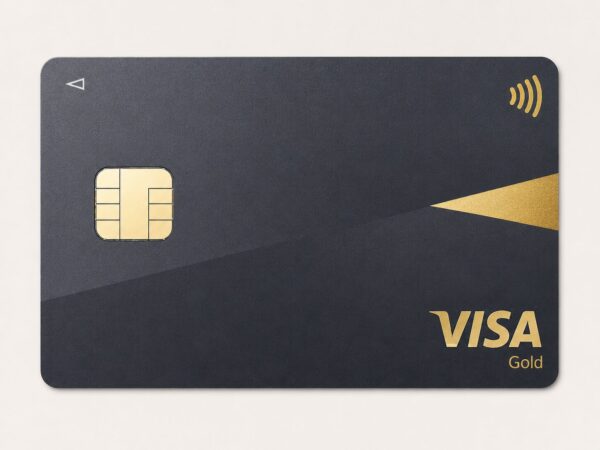
| 国際ブランド | Visa |
| 基本還元率 | 0.5% |
| 年会費 | 年間100万円の利用で永年無料 |
| ポイント | Vポイント |
主な用途
特になし
当初は積立専用にする予定でしたが、還元率の条件に年間利用額が設定されたことから、普段利用しているカードで積み立てる必要があり、引き落とし口座が三井住友銀行縛りというのもあり、クレジット機能としては完全に死蔵になっています。先述の通りポイント払いモードに固定し、物理カードが必要な場合のVポイントPayの残高消費にのみ利用しています。
三井住友カード ビジネスオーナーズゴールド
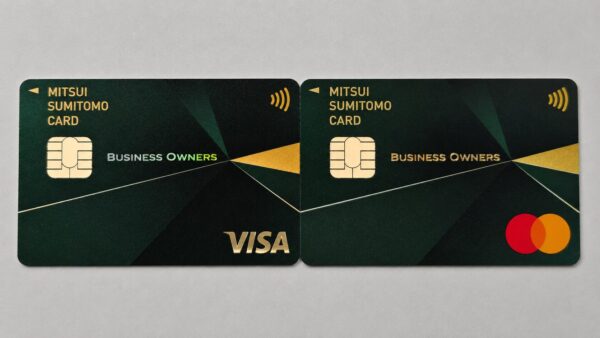
| 国際ブランド | Visa / Mastercard |
| 基本還元率 | 0.5% |
| 年会費 | 年間100万円の利用で永年無料 |
| ポイント | Vポイント |
主な用途
特になし
Visa・Masterの2枚とも初年度年会費無料キャンペーンの時に発行しました。2枚同時に修行していたため本当に辛かった…。ビジネスオーナーズと名前についていますが会社員でも発行出来ます。経費に利用していた時もありましたが、経費にクレジットカードを利用すると処理が面倒なので、現在は個人事業主用の口座(GMOあおぞらネット銀行)に紐づいているデビットカードで支払いしています。ポイント制ではなく口座に1%キャッシュバックなのでわかりやすいです。…ということで、このカードは完全に死蔵になっています。とはいえ、無料ゴールドコレクターとしては、修行は無駄ではなかったかなと思います。
Amazon Mastercard
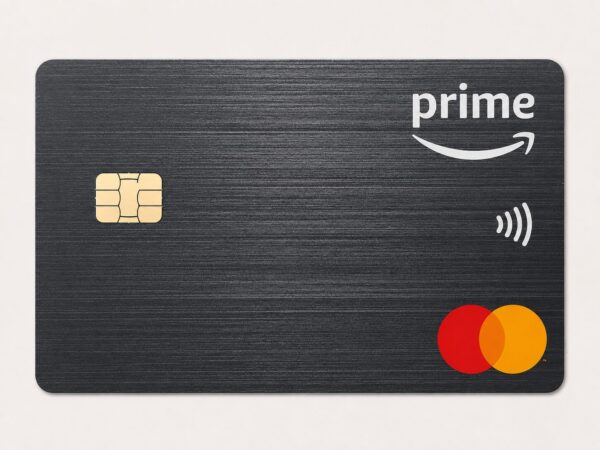
| 国際ブランド | Mastercard |
| 基本還元率 | 1% |
| 年会費 | 永年無料 |
| ポイント | Amazonポイント |
主な用途
- Amazon[2%]
何気に所有していなかったのでつい先日のプライムデーに合わせて発行しました。言わずもがな、Amazonでの買い物専用カードとしています。
三菱UFJニコス
三菱UFJカード
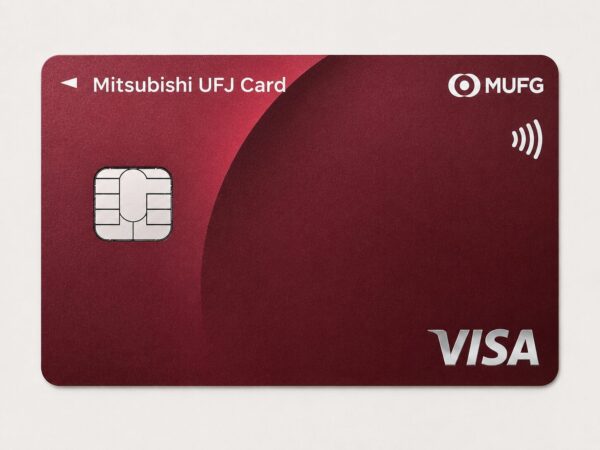
| 国際ブランド | Visa |
| 基本還元率 | 0.5% |
| 年会費 | 永年無料 |
| ポイント | グローバルポイント |
主な用途
- ポイントUP対象店舗[7%以上]
- 【ファストフード】松屋、松のや、ゼッテリア
- 【カフェ】CAFE de CRIE
- 【回転寿司】くら寿司、スシロー
- 【ピザ】ピザハット
- 【自販機】Coke ON
- 【スーパー】ヤマナカ
ほぼヤマナカ専用カードとして利用しています。ヤマナカはポイントUP対象店舗となっており、高い還元率で利用出来ることから、このカードの出番はほぼスーパーでの買い物に限定されています。
以前は、貯まるグローバルポイントの使い道が少なく、等価交換出来る交換先はAmazonギフトカード程度だったため、他社の共通ポイントと比べると汎用性はあまり高くありませんでした。
しかし、現在はグローバルウォレットへポイントをチャージ出来るようになり、1ポイント=1円として1円単位で利用出来るようになっています。これによりポイントの使い勝手は大きく改善され、以前よりも実用性の高いポイントプログラムになったと感じています。
国際ブランドはVisaを選択しています。私は基本的に、特別な理由がなければMasterを選ぶことが多いのですが、このカードについては将来的にGoogle Payへ対応する場合、Visaブランドから対応する可能性が高いのではないかと考えてVisaを選びました。
現時点ではGoogle Payには対応していないため、ヤマナカなどで利用する際は物理カードを持ち歩く必要があります。早期にGoogle Payへ対応してくれることを期待しています。
ビックカメラJ-WESTカード(ベーシック)
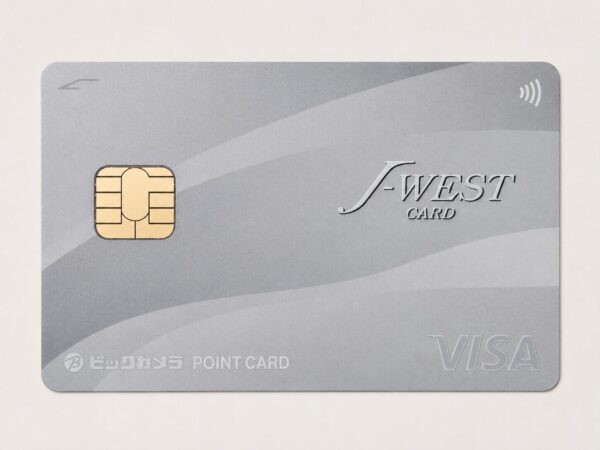
| 国際ブランド | Visa |
| 基本還元率 | 0.5% |
| 年会費 | 年1回以上の利用で無料 |
| ポイント | WESTERポイント |
主な用途
- e5489[2%または5%]※きっぷ受取時にリアルカード必要
- ICOCA(TOICAモデル) 定期券[1.5%]
一度は審査落ちしたこちらのカード。半年後の2回目の申込みでめでたくカード発行出来たのですが、e5489を普段利用しない私としては完全に死蔵になっていました。(発行した理由はポイ活民ならお察しの通り、ビックカメラポイント ⇒ WESTERポイントルートの開通ですがこちらも全く活用しておらず…)年会費永年無料なら死蔵でも問題ないのですが、このカードは年1回以上の利用で無料となるカード。今後仕事で出社が増える見込みですが、この機会に仕事用として新たにICOCA(TOICAモデル)を発行し、定期券購入にこのカードを利用することで年会費発生を防止することにしました。
注意点としては、e5489でチケットレスでないきっぷを予約する場合、受取時に決済したカードが必要であること。(JR東日本のえきねっとの場合は、QRコードのみでOK)チケットレス以外の商品は還元率2%のようなので、それなら普段持ち歩いている外為どっとコムカードで決済でよい気がしています。
信販系
アプラス
マネックスカード
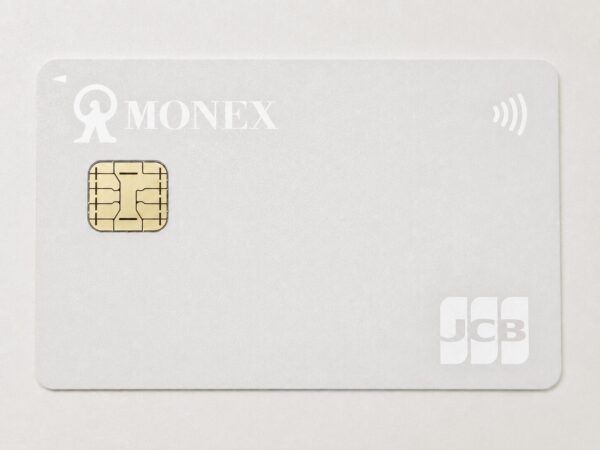
| 国際ブランド | JCB |
| 基本還元率 | 1% |
| 年会費 | 年1回以上の利用で無料(~2026年9月) 永年無料(2026年10月~) |
| ポイント | マネックスポイント |
主な用途
特になし
このカードは、マネックス証券の投資信託積立専用カードとして発行しました。2026年9月買付分までは、10万円積立時に0.73%相当のマネックスポイントが無条件で付与されます。そのため、証券会社の積立専用カードとしては十分魅力のある1枚でした。
しかし、2026年10月買付分からは制度が変更され、カードショッピング利用額に応じて積立時の還元率が変動するようになります。毎月5万円以上のショッピング利用があれば従来通りの還元率ですが、1万円以上5万円未満では還元率が半減し、1万円未満ではポイントが付与されなくなります。
そのため、私はdカードに乗り換えました。それにより現在は死蔵となっています。
以前はファミペイチャージで1%還元を受けられる数少ないカードだったため、そこそこ価値の高い1枚でした。しかし、その後の制度改定によりファミペイチャージがポイント付与対象外となり、現在では以前ほどの魅力はなくなっています。
そのため解約も検討しましたが、アプラスは三菱UFJニコスと並んで比較的審査が厳しい印象があること、また基本還元率1%は現在でも十分優秀であることから、今後キャンペーンなどで活躍する可能性も考え、このまま保有する予定です。
エポスカード
JQ CARDエポスゴールド
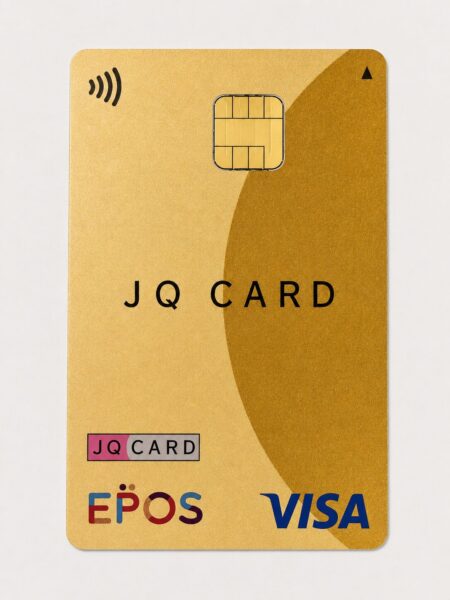
| 国際ブランド | Visa |
| 基本還元率 | 0.5% |
| 年会費 | 年1回以上の利用で無料 |
| ポイント | JRキューポ |
主な用途
- 九州アミュプラザ、駅ビル[5%オフまたは3%オフ]
- Amazonギフトカード チャージ(200円/月)
このカードは、以前は私のメインカードとして活躍していた1枚です。
当時は、ゴールド・プラチナ会員向け特典である「選べるポイントアップショップ」が通常ポイントの3倍となっており、還元率は実質1.5%でした。さらに、「MIXI」をポイントアップショップに登録することで、プリペイド決済サービス『MIXI M』へのチャージでも高還元を受けることが出来たため、非常に優秀なカードでした。
しかし、その後の制度改定によりMIXIが対象店舗から外れ、MIXI M自体も2025年11月をもってサービス終了。さらにポイントアップショップは通常ポイントの2倍へ縮小し、このカードの魅力は大きく低下しました。現在では以前のようにメインカードとして利用する機会はほとんどなくなっています。
エポスゴールドは、一般の『エポスカード』をポイントサイト経由で発行し、インビテーションを受けて年会費永年無料化するのが王道ルートです。一方、『JQ CARDエポスゴールド』は、以前は九州まで足を運ばなければ発行出来ませんでしたが、2023年2月からオンラインで直接ゴールドカードを申し込めるようになりました。
私は過去にエポスカードを保有していたため、ポイントサイト案件の条件対象外でした。そのため公式サイトから『JQ CARDエポスゴールド』を申し込みましたが、このルートでは永年無料ではなく、年1回以上の利用で翌年度年会費無料という条件になります。
JQ CARDならではの特典として、九州の駅ビル「JR博多シティ」や「アミュプラザ」などで優待を受けられます。しかし、SHISHAMOの活動終了に伴い九州へ行く機会が大きく減ったこともあり、今後はこの特典を利用する機会はほとんどない想定です。
そのため現在は、Amazonギフトカードを毎月200円オートチャージすることで、年会費無料の条件を満たしています。最低金額の150円ではなく200円としているのは、エポスカード側のポイント付与条件を満たすためです。
制度改定により以前ほどの存在感はなくなりましたが、維持コストは実質ゼロです。今後九州へ行く機会が増えた際には再び活躍する可能性もあるため、現在も保有を続けています。
クレディセゾン
JQ CARDセゾンエクスプレス
| 国際ブランド | American Express |
| 基本還元率 | 0.5% |
| 年会費 | 1100円 |
| ポイント | JRキューポ |
主な用途
- エクスプレス予約
- e特急券
- 早特商品
エクスプレス予約については、「エクスプレス予約とスマートEXの比較」「専用クレジットカードとプラスEXの比較」「JR各社のクレジットカード比較」などを、以下の記事で詳しく解説しています。
記事内でもおすすめしている通り、私自身はJQセゾンエクスプレスを保有しています。しかし、証券会社の投資信託積立が年間利用額およびポイント付与の対象外となった現在では、このカードを積極的におすすめする理由は以前より少なくなりました。
現在はモバイルSuicaへのチャージをビューカードで行っているため、ビュー・エクスプレス特約という選択肢も十分魅力的です。また、東海道新幹線の利用によるポイント還元を重視するのであれば、『JR東海エクスプレス・カード』の方がメリットを感じる場面も増えています。
私がエクスプレス予約を利用している最大の理由は、「e特急券」を利用出来ることでした。乗車券を別に購入し、“東京都区内”などの特定都区市内制度と組み合わせることで従来のきっぷの恩恵を受けつつ特急券をお得に購入出来る点が魅力的であり、東海道新幹線を利用する機会が多い私にとって欠かせないサービスでした。
しかし、そのe特急券も2027年3月でサービス終了が予定されています。これにより、私にとってエクスプレス予約を利用する最大のメリットがなくなるため、サービス終了後はエクスプレス予約自体を解約し、スマートEXへ移行することを検討しています。
「e特急券って何?」という方は、以下の記事で詳しく解説していますので、合わせてご覧ください。
JQ CARDセゾンGOLD
| 国際ブランド | JCB |
| 基本還元率 | 0.5% |
| 年会費 | 永年無料(インビテーション経由) 年間100万円の利用で永年無料 |
| ポイント | JRキューポ |
主な用途
特になし
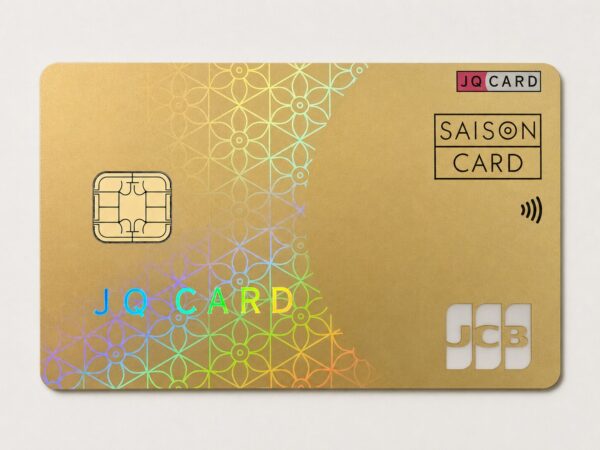
このカードは、無料ゴールドカードシリーズの1枚です。『JQ CARDセゾン』からのインビテーションを受けて発行しました。通常申込ではVisaまたはAMEXしか選択出来ませんが、インビテーション経由であればMasterとJCBブランドも選択出来ます。私は、JCBブランドを選択しました。『三井住友カード ゴールド(NL)』と同様に、年間100万円の利用でボーナスポイントが付与されます。
以前は、証券会社の投資信託積立も年間利用額の対象だったため、『大和コネクト証券』『セゾンポケット』『セゾン投信』の3社で毎月積立を行うことで、4か月で年間100万円利用を達成することが出来ました。当時は非常に効率よく永年無料化を目指せるカードだったことから、敢えて年会費を支払って2枚目を発行し、複数枚修行に挑戦する方も見かけました。
しかし、その後の制度改定により投資信託積立が年間利用額の対象外となり、このカードの魅力は大きく低下しました。現在は利用する機会がなく、完全に死蔵となっています。無料で維持出来るため解約する予定はありませんが、今後制度が改善されない限り、メインカードとして復帰することはなさそうです。
SAISON GOLD Premium
| 国際ブランド | American Express |
| 基本還元率 | 0.5% |
| 年会費 | 永年無料(インビテーション経由) |
| ポイント | 永久不滅ポイント |
主な用途
- TOHOシネマズ映画料金[1500円]
- セゾン・アメックス・キャッシュバック対象店舗
このカードは、無料ゴールドカードシリーズの1枚です。『SAISON CARD Digital』からのインビテーションを受けて発行しました。なお、インビテーションを受けた後はDigitalは解約しており、現在はこちらのみ保有しています。
最大の魅力は映画優待でした。以前はTOHOシネマズで映画を1000円で鑑賞出来る非常にお得な特典がありましたが、当時は近所にTOHOシネマズがなかったこともあり、残念ながら一度も利用する機会がありませんでした。
その後、栄にTOHOシネマズがオープンしたことで利用しやすい環境になりましたが、昨年秋頃に優待内容が改定され、現在は1500円での利用となっています。それでも通常料金よりお得に鑑賞出来るため、今後映画を観に行く機会があれば積極的に活用したいと考えています。

普段の決済で利用する機会はほとんどありませんが、セゾン・アメックス・キャッシュバック(対象店舗で一定額利用するとキャッシュバックを受けられるキャンペーン)が開催された際には利用しています。過去にはマツモトキヨシなどが対象となったこともあり、対象店舗を利用する予定があれば、このカードの出番になります。
現在はメインカードとして活躍する機会は少ないものの、無料で維持出来るゴールドカードであり、映画優待やキャッシュバックキャンペーンなど、必要な時だけ活躍するカードという位置付けで保有しています。
セゾンゴールド・アメリカン・エキスプレス®・カード
| 国際ブランド | American Express |
| 基本還元率 | 0.5% |
| 年会費 | 年1回以上の利用で無料 |
| ポイント | 永久不滅ポイント |
主な用途
- 大和コネクト証券 投信積立[0.5%](10万円/月)
このカードは『セゾンパール・アメリカン・エキスプレス®・カード』からのインビテーションにより発行しました。一般申込のカードとは異なり、インビテーション経由で発行したものは「年会費優遇型」と呼ばれます。通常は年会費11000円のカードですが、年に1回以上利用すれば翌年度も年会費無料で保有出来ます。一方、1年間全く利用しなかった場合は11000円の高額な年会費が発生してしまうため、保有するのであれば最低でも年1回は利用することを忘れないよう注意が必要です。
私は現在、大和コネクト証券の投資信託積立専用カードとして利用しています。積立によるポイント還元を受けた後、売却して現金化する運用を行っていますが、積立と同じ月に売却してしまうとポイント付与の対象外となってしまいます。そのため、実際には約1か月保有してから売却するようにしています。この運用方法については、こちらの記事で詳しく解説されています。
また、プライオリティ・パスへ無料で登録出来る特典も付帯しています。ただし現在はスタンダードプランとなっており、ラウンジを利用する際は1回につき35米ドルが必要です。以前のように無料でラウンジを利用出来る特典ではなくなったため、大きな魅力とは言えなくなりました。
普段の買い物で利用する機会はほとんどありませんが、年会費無料を維持しながら所有出来る貴重なゴールドカードのため、現在も継続して保有している1枚です。
MUJI Card
| 国際ブランド | Visa |
| 基本還元率 | 0.5% |
| 年会費 | 年1回以上の利用で無料 |
| ポイント | 永久不滅ポイント |
主な用途
- Amazonギフトカード チャージ
このカード最大の魅力は、毎年5月と12月に500ポイントずつ、年間合計1000ポイントがプレゼントされることです。無印良品を利用する機会が少ない私でも、このポイントだけでちょっとした買い物が出来るため、保有する価値は十分あると感じています。
ただし、このカードには大きな注意点があります。年会費は永年無料ですが、1年間カード利用がない場合は「カードサービス手数料」として1650円(税込)が発生します。そのため、実質的には年に1回以上の利用が必須のカードと言えます。
以前は無印良品での買い物にも利用していましたが、チャージルートを活用した『VポイントPay』の方が還元率は高く、無印良品へ行く頻度もそれほど多くありません。そのため、今では年2回付与されるポイントだけで買い物が完結してしまい、このカードで支払いをする機会はほとんどありません。
そこで私は、年に1回Amazonギフトカードをこのカードでチャージすることにしました。オートチャージは1枚しかカードを登録出来ないため手動で対応することになりますが、万が一忘れたとしても『JQ CARDエポスゴールド』の5500円よりはダメージが少ないのでいいかなと。
現在の私にとって、このカードの役割は「年2回の500ポイントを受け取り、最低限の利用で維持するカード」です。利用頻度は決して高くありませんが、無料で年間1000ポイントを受け取れることを考えると、今後も手数料が発生しないよう維持していく予定です。
みずほマイレージクラブカード
| 国際ブランド | Mastercard |
| 基本還元率 | 0.5% |
| 年会費 | 永年無料 |
| ポイント | 永久不滅ポイント |
主な用途
特になし
このカードは、“みずほルート”を利用するためだけに保有しているカードです。普段の買い物で利用することは一切なく、完全に役割を限定した1枚となっています。発行元はクレディセゾンですが、ブランドはUCカードであり、セゾンカードとは一応別物の扱いです。
みずほルートとは、各種ポイントをANAマイルへ還元率70%で移行するための交換ルートの一つです。このカードの所有者限定で、永久不滅ポイント100Pを350マイルに交換出来ます。永久不滅ポイントは1ポイント5円相当の価値があるため、還元率70%となります。一般的な交換還元率50%よりも高いレートで交換出来ることから、陸マイラーには定番のルートとして知られています。
基本還元率は0.5%で、貯まるポイントは永久不滅ポイントです。日常利用するカードとして見ると特別優れたスペックではありませんが、私の場合はそもそも決済目的で保有していないため、この点は気にしていません。現在は完全にみずほルート専用カードとなっていますが、このルートが存続する限りは手放す予定はありません。
ポケットカード
外為どっとコムカード
| 国際ブランド | Visa |
| 基本還元率 | 2% |
| 年会費 | 永年無料 |
| ポイント | FXポイント |
主な用途
- 公共料金(電気・ガス・水道)
- 携帯電話料金
- 火災保険
- チケット抽選
- Yahoo!トラベルのオンライン決済
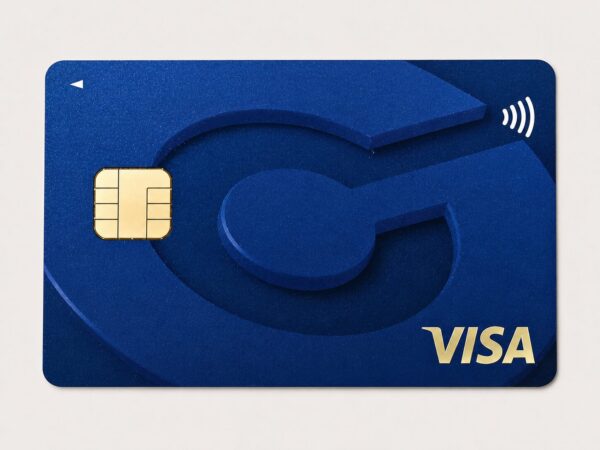
先述の通り、プリペイドカードで支払い出来ない(または、プリペイドカードを使いたくない)支出を全てこのカードへ集約しています。
基本還元率は2%と年会費永年無料カードの中ではトップクラスであり、現在の私にとって最も利用金額の多いクレジットカードです。なお、月30万円を超えた利用分については還元率が1%となりますが、通常の生活では30万円を超えることはほとんどないため、私自身はあまり気にしていません。
貯まるのは共通ポイントではなく、外為どっとコム独自のFXポイントです。一見すると汎用性は低そうに見えますが、『らくらくFX積立』で1ポイント=1円として利用出来るため、運用次第では額面以上の価値を引き出すことも出来ます。
また、FXポイントの有効期限は180日ですが、最後にポイントを獲得または利用した日から180日となっています。そのため、継続してカードを利用してポイントを獲得していれば有効期限は都度更新され、私のようにメインカードとして利用している限りは実質的に有効期限を気にする必要はありません。
一般的な共通ポイントと比べると知名度は高くありませんが、私の利用スタイルでは還元率・ポイントの使い勝手ともに非常に満足しています。ぜひ一度検討していただきたい1枚です。
ファミマカード
| 国際ブランド | JCB |
| 基本還元率 | 0.5% |
| 年会費 | 永年無料 |
| ポイント | – |
主な用途
- ファミリーマート[5%割引]
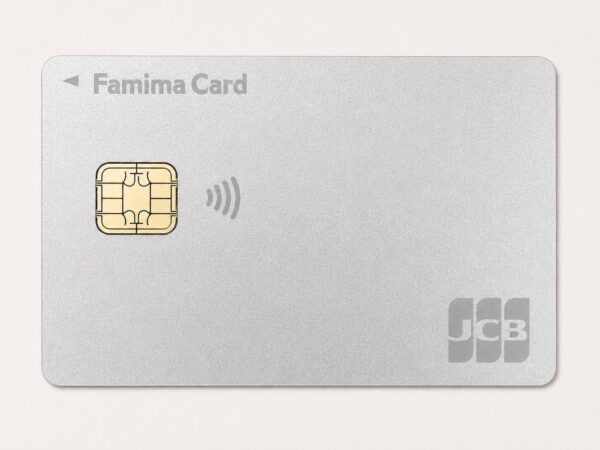
このカードは、ファミリーマート専用カードとして保有しています。
現在はポイント還元ではなく請求時割引となっており、ファミペイと連携したうえで物理カードを提示・決済することで最大5%割引を受けることが出来ます。
Apple Payでは5%割引の対象外であり、Google Payはそもそも非対応のため、私が普段財布へ入れて持ち歩いている数少ない物理カードの1枚です。
コンビニ決済は基本的に『三井住友カード ゴールド(NL)』を利用していますが、ファミリーマートだけはこのカードが最もお得なため、現在も利用を続けています。
ライフカード
ライフカード
| 国際ブランド | Mastercard |
| 基本還元率 | 0.5% |
| 年会費 | 永年無料 |
| ポイント | LIFEサンクスポイント |
主な用途
特になし
私は学生の頃にも『ライフカード』を保有していました。当時は比較的審査が通りやすいカードとして知られていましたが、基本還元率は0.5%と平凡で、特に大きなメリットも感じられなかったため一度解約しています。
しかし先日、ポイントサイトで高額案件となっていたことから再び発行しました。ライフカードは解約から1年以上経過していれば再度ポイントサイトの対象となり、比較的再発行しやすい点も魅力の一つです。
現在は初回利用キャンペーンの条件達成のため、光熱費の支払いに利用しています。ただし、キャンペーン終了後に日常的な決済へ利用する予定はありません。基本還元率は現在でも0.5%であり、貯まる「LIFEサンクスポイント」も独自ポイントです。交換先も限られているため、ポイントの使い勝手という面では、他社の共通ポイントと比べると見劣りしてしまいます。
このカードを再発行した最大の理由は、『ライフカードゴールド』のインビテーションです。
『ライフカードゴールド』は、無料ゴールドカードの中で私がまだ所有していない数少ない1枚です。利用額5~6万円程度でインビテーションが届いたという声も散見されるため、まずは初回利用キャンペーンの条件達成を兼ねて利用し、インビテーションが届くか試してみようと考えています。
もしインビテーションが届けば、その時点でこのカードの役目は果たしたと言えるでしょう。現在はライフカードゴールドへの挑戦権を得るためのカードという位置付けで保有しています。
交通系
ビューカード
ビックカメラSuicaカード
| 国際ブランド | JCB |
| 基本還元率 | 0.5% |
| 年会費 | 年1回以上の利用で無料 |
| ポイント | JRE POINT |
主な用途
- えきねっと[3%]
- モバイルSuica チャージ[1.5%]
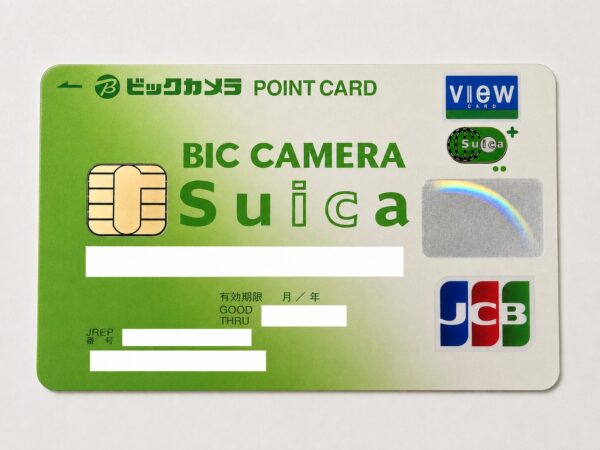
このカードは、実質年会費無料で保有出来る唯一のビューカードです。通常は年会費524円が発生しますが、年1回以上クレジット利用があれば翌年度の年会費は無料となります。
『VポイントPay』からモバイルSuicaへチャージすることで、より高い還元率を実現することも出来ます。しかし、私は「えきねっと」を利用する機会がそれほど多くありません。そのため、モバイルSuicaへのチャージをこのカードで行うことで、年1回の利用条件を自然に満たせるといった点も兼ねています。
還元率を追求する使い方ではありませんが、現在は「シンプルにモバイルSuicaへチャージするためのカード」という位置付けで活用しています。
流通系
イオンフィナンシャルサービス
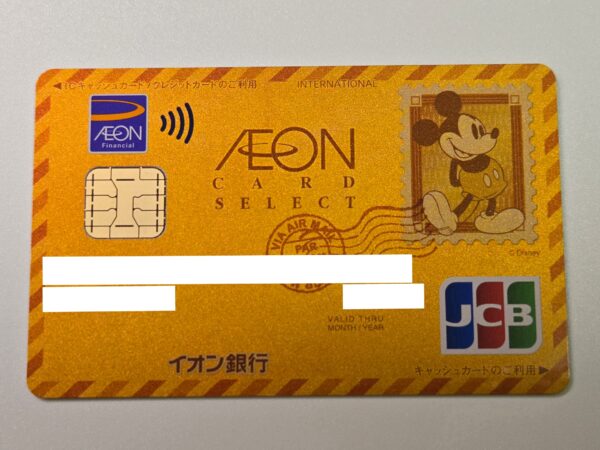
イオンゴールドカードセレクト
| 国際ブランド | JCB |
| 基本還元率 | 0.5% |
| 年会費 | 永年無料 |
| ポイント | WAON POINT |
主な用途
特になし
このカードは『イオンカードセレクト』を年間50万円利用し、インビテーションを受けて発行しました。私はこの50万円を、WealthNaviの投資信託積立のみで達成しています。積立上限は毎月5万円のため、インビテーションを受けるまで約10か月かかりました。ロボアドバイザー系の積立は、投資信託のように即売りを前提とした運用には向いていません。そのため、この期間は資金が拘束されることを割り切り、長期戦のつもりで修行を進めました。
「セレクト」の付くイオンカードは、イオン銀行のキャッシュカードと一体型になっており、引き落とし口座もイオン銀行に限定されます。私はイオン銀行をメインバンクとして利用しておらず、普段は残高もほとんど入れていないため、決済用カードとして利用することはありません。
現在、このカードを保有している最大の理由は、イオン銀行の「Myステージ」のスコア加算対象となることです。ゴールドカードを保有しているだけでランクアップに必要な点数を獲得出来るため、その恩恵を受ける目的で現在も保有しています。
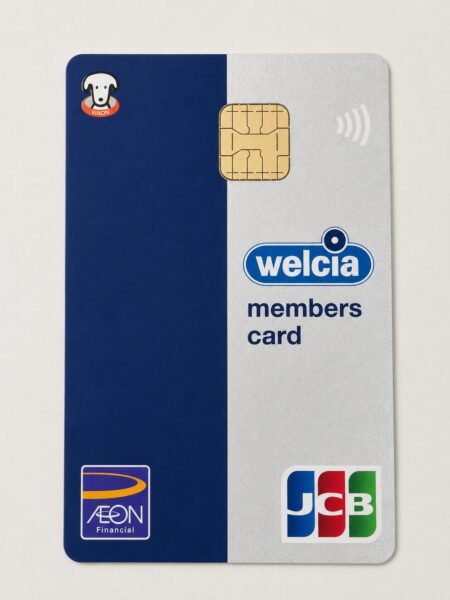
ウエルシアカード
| 国際ブランド | JCB |
| 基本還元率 | 0.5% |
| 年会費 | 永年無料 |
| ポイント | WAON POINT |
主な用途
- ウエルシアグループ[10日のみ10%]
このカードは、ポイントサイトの高額案件をきっかけに発行しました。カード名の通り、ウエルシアグループで毎月10日に利用すると10%還元を受けられることが最大の魅力です。普段からウエルシアを利用する方であれば、十分活躍出来るカードだと思います。
しかし、私の自宅周辺にはウエルシアがなく、日常生活で利用する機会がありません。そのため、現在は実質的に死蔵カードとなっています。
とはいえ、年会費は永年無料ですし、将来的に引っ越しなどで生活圏にウエルシアが出来れば、一気にメインカード候補となる可能性があります。その時に改めて発行する手間を考えると、今のうちから保有しておく価値はあると考えています。現在は利用機会こそありませんが、「いつか活躍するかもしれないカード」として、今後も維持していく予定です。
楽天カード
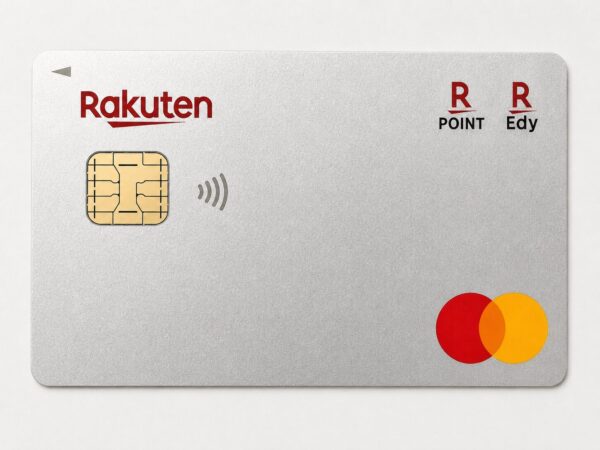
楽天カード
| 国際ブランド | Mastercard |
| 基本還元率 | 1% |
| 年会費 | 永年無料 |
| ポイント | 楽天ポイント |
主な用途
- 楽天証券 投信積立[年率0.4%以上ファンド:1%](10万円/月)
- 楽天証券 投信積立(楽天キャッシュ)(5万円/月)
私は楽天カードを2枚所有していますが、このカードは楽天証券の投資信託積立専用として利用しています。楽天証券では、対象ファンドを楽天カードで積み立てることで最大1%の楽天ポイントが付与されます。私は対象ファンドを毎月10万円積み立て、1%還元を受けています。
また、楽天キャッシュによる積立も毎月5万円まで利用しています。以前は「楽天Edy ⇒ 楽天キャッシュ」のチャージ上限が毎月10万円だったため、高還元で楽天キャッシュへチャージ出来ました。しかし、現在は楽天Edyから楽天キャッシュへのチャージ上限が毎月1万円へ縮小されています。
それでも、楽天キャッシュによる積立自体には0.5%のポイント還元があることから、上限の5万円まで積立を続けるのもアリかなと思います。楽天キャッシュへのチャージは楽天カードに限られるため、このカードから直接チャージしていきます。残高キープチャージにより完全自動化させることも可能です。今後も積立専用カードとして利用していく予定です。
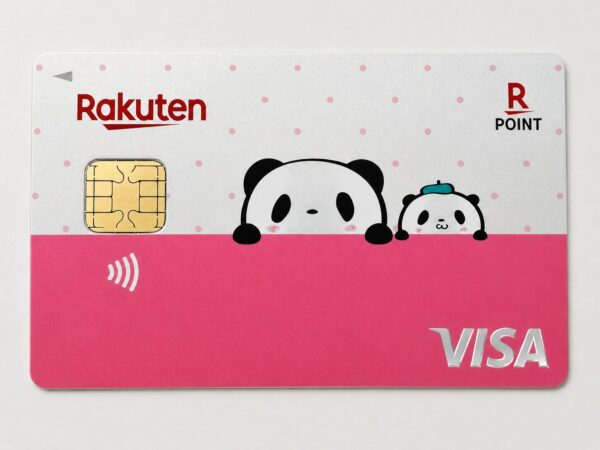
楽天PINKカード
| 国際ブランド | Visa |
| 基本還元率 | 1% |
| 年会費 | 永年無料 |
| ポイント | 楽天ポイント |
主な用途
- 楽天市場[3.8%以上、毎月5と0のつく日は+1%]
このカードは、2枚目の楽天カードとして発行しました。1枚目の『楽天カード』は楽天証券の投資信託積立専用としていますが、こちらは楽天市場での買い物専用カードとして利用しています。
楽天市場では、楽天カードで決済することでSPU(スーパーポイントアッププログラム)の対象となります。私は楽天モバイルを株主優待のSIMで利用しているため、通常契約とは異なりSPUの対象外です。そのため、還元率はおおむね3.8%程度に留まりますが、それでも他社カードで決済するより高還元となるため、楽天市場ではこのカードを利用しています。
また、2枚の楽天カードは引き落とし口座を分けています。1枚目はメインバンクであるスルガ銀行を設定していますが、このカードは楽天銀行を設定しています。楽天銀行を引き落とし口座にすることでSPUの対象となるため、楽天市場専用カードとしての役割をより明確にしています。
現在は楽天市場で買い物をする時しか利用しませんが、用途を明確に分けることで家計管理もしやすくなっています。2枚目の楽天カードを発行出来るのであれば、積立用と楽天市場用で使い分ける運用もおすすめです。
その他
PayPayカード
| 国際ブランド | JCB |
| 基本還元率 | 1% |
| 年会費 | 永年無料 |
| ポイント | PayPayポイント |
主な用途
- PayPay証券 投信積立[0.7%](10万円/月)
現在はPayPay証券の投資信託積立専用カードとして利用しています。
基本還元率1%・年会費永年無料と、スペックだけ見ても非常に優秀な1枚です。以前は『ファミペイ』へのチャージでもポイントが付与されていましたが、現在はポイント付与対象外となっています。
とはいえ、PayPay経済圏を利用している方であれば、今でも十分魅力的なカードだと思います。私は現在PayPayを日常的に利用する機会が少なくなったこともあり、メインカードとしての役目は終えましたが、投資信託積立専用カードとして引き続き活用しています。
au PAY カード
| 国際ブランド | Mastercard |
| 基本還元率 | 1% |
| 年会費 | 永年無料 |
| ポイント | Pontaポイント |
主な用途
- 三菱UFJ eスマート証券 投信積立[0.5%](10万円/月)
PayPayカードと同じく、投資信託積立専用カードとして利用しています。
dカード
| 国際ブランド | Mastercard |
| 基本還元率 | 1% |
| 年会費 | 永年無料 |
| ポイント | dポイント |
主な用途
- マネックス証券 投信積立[10万円積立時、0.73%](10万円/月)
マネックス証券の積立カードの乗り換え先として発行しました。ポイントサイトで高額になった時期もあったようですが、現在は500~1000円程度に留まっています。私は1000円の時に発行しました。
ポイントサイトではdカード GOLDの方が高額案件になることが多いものの、私は基本的に“手出し”が必要な案件は利用しないという方針です。また、dカードは解約手続きが電話のみで、なかなか繋がらないという口コミも多いため、一般カードを選びました。
メルカード
| 国際ブランド | JCB |
| 基本還元率 | 1% |
| 年会費 | 永年無料 |
| ポイント | メルカリポイント |
主な用途
- ChatGPT Plus(2860円/月)(8日更新で登録)
- Xプレミアム(918円/月)(8日更新で登録)
このカードは、毎月8日に利用することで最大9%(基本還元率1%+特典8%)の還元を受けられることが最大の魅力です。3750円の利用分までが還元上限となりますが、年会費永年無料でここまで高い還元率を実現出来るカードは珍しいと思います。
以前はチャージ系の決済もポイント付与の対象でしたが、現在はほとんどが対象外となりました。そのため、現在はサブスクの登録日を8日に設定することで、9%の恩恵を受けています。
ゴールドポイントカード・プラス
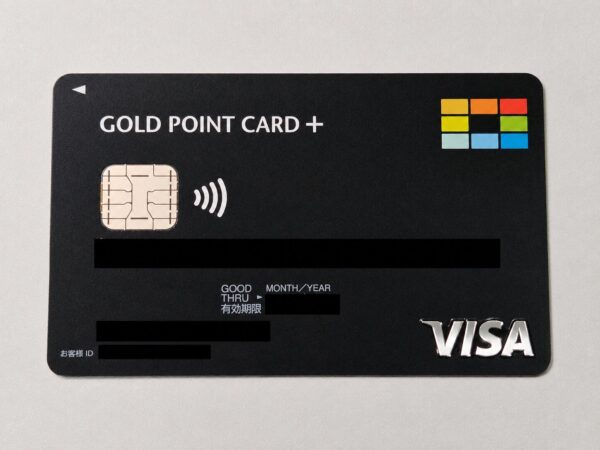
| 国際ブランド | Visa |
| 基本還元率 | 1% |
| 年会費 | 永年無料 |
| ポイント | ヨドバシゴールドポイント |
主な用途
- ヨドバシ.com 書籍[+6%]
このカードはポイ活を始める前、ヨドバシカメラの店頭で勧められて発行しました。当時は基本還元率1%というだけでも十分魅力的なカードだったのを覚えています。
現在はリクルートカードやチャージルートの方が高い還元率を実現出来るため、普段の決済で利用することはありません。しかし、このカードはヨドバシ・ドット・コムで書籍を購入すると、ゴールドポイントが6%多く付与されるため、その用途だけは今でも活躍しています。
雑誌は楽天ブックスで購入することも多いですが、人気商品はすぐに在庫切れになることも少なくありません。その点、ヨドバシ・ドット・コムは配送が非常に早く、梱包もしっかりしています。送料無料で1冊から届けてもらえることもあり、雑誌を購入する際の選択肢としては今でも十分魅力的だと感じています。
利用頻度こそ高くありませんが、年会費永年無料で維持コストもかからないため、今後もヨドバシでの書籍専用カードとして所有し続ける予定です。
最後に
以上、31枚のクレジットカードについて記載しました。
「持ちすぎでは?」と思われるかもしれませんが、それぞれ発行した理由があり、現在も役割を持っているカードもあれば、制度改定によって役目を終え“死蔵”となっているカードもあります。
クレジットカードやキャッシュレス決済は改定のスピードが非常に速く、数年前まで最強だったカードが今では全く使われなくなったり、その逆も珍しくありません。そのため、私のメインカードも数年おきに少しずつ変化しています。
今後も制度変更に合わせて運用を見直し、このページも定期的に更新していく予定です。
最後までお読みいただき、ありがとうございました。
コメント