はじめに
私は以前から、複数の銀行口座を利用して、いわゆる「銀行ぐるぐる」を行っています。
銀行ぐるぐるとは、複数の銀行口座間で資金を移動させることで、各銀行が提供するポイントや現金などの特典を獲得する方法です。
私の場合は、定額自動振込や定額自動入金を組み合わせ、毎月の資金移動を完全に自動化しています。
単に複数の銀行を利用しているだけではありません。
銀行ごとの無料振込回数や特典の付与条件、振込日、定額自動入金の着金日などを考慮し、必要最低限の資金で循環させる仕組みを構築しています。
資金の流れは自作のExcelで管理しており、振込元・振込先・金額・回数に加えて、各口座の残高推移も確認出来るようにしています。
ところが、2026年10月に楽天銀行のハッピープログラムを確認したところ、本来VIPステージのはずが、プレミアムステージになっていました。
「あれ?」と思い、取引履歴を確認してみると、振込手数料が1件発生していました。
自動振込自体は正常に実行されていたため、それまで問題に気付いていなかったのです。
原因を調べてみると、休日の影響で振込日が後ろへずれ、楽天銀行の取引実績が想定より遅く反映されていたことが分かりました。
そこで今回、資金循環の仕組みを見直すことにしました。
この記事では、次の内容について詳しく紹介します。
- 銀行ぐるぐるの基本的な仕組み
- 利用している銀行と、それぞれの役割
- 定額自動振込・定額自動入金による完全自動化
- 楽天銀行3口座のVIPステージを維持する仕組み
- イオン銀行や三井住友銀行の独自の設定
- 自作Excelによる資金管理方法
- 今回発見した問題と、その解決策
また、記事の最後では、実際に使用しているExcelも公開します。
銀行ぐるぐるを実践している方や、これから自動化を考えている方の参考になれば幸いです。
楽天銀行がVIPではなくプレミアムになっていた
今回の見直しのきっかけは、楽天銀行のハッピープログラムでした。
私は楽天銀行の通常口座、第一生命支店、JRE BANKの3口座を利用しています。
いずれもVIPステージを維持することを目指しており、そのために必要な取引件数を自動的に発生させる仕組みを構築していました。
しかし、2026年10月に確認してみると、ステージがVIPではなくプレミアムになっていました。
想定ではVIPを維持出来ているはずだったため、不思議に思いました。
そこで取引履歴を確認してみると、振込手数料が1件発生していることが分かりました。
振込手数料が無料になる前提で設定していたため、これは想定外でした。
原因は振込日と取引実績の反映日のずれ
さらにハッピープログラムの対象取引履歴を確認すると、原因と思われる表示が見つかりました。
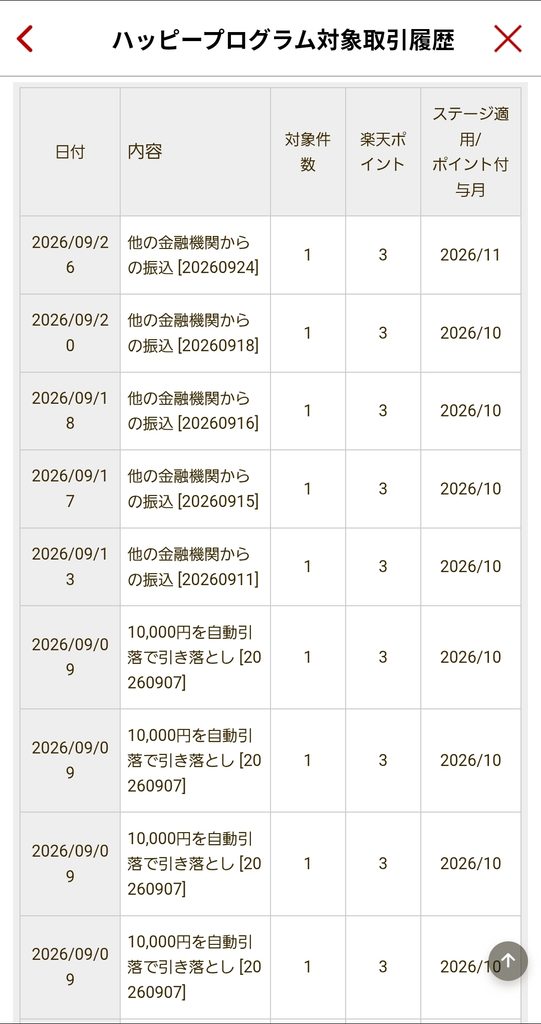
画像を見ると、9月20日以前に計上された取引は10月のステージ判定対象になっている一方、9月26日の取引は11月のステージ判定対象になっています。
この取引は、9月24日に実行された振込に対応するものでした。
つまり、振込自体は9月中に実行されていたものの、取引実績の反映が遅れたことで、10月のステージ判定に含まれていなかったのです。
私の設定では、毎月20件の対象取引を発生させる想定でした。
しかし、そのうち1件が翌月の集計期間に回ってしまうと、ステージ判定に必要な件数が不足する可能性があります。
2026年9月は5連休だった
問題となったのは、「21日・翌営業日」に設定していた自動振込です。
2026年9月は、次のように休日が続いていました。
| 日付 | 状況 |
|---|---|
| 9月19日(土) | 休業日 |
| 9月20日(日) | 休業日 |
| 9月21日(月) | 敬老の日 |
| 9月22日(火) | 国民の休日 |
| 9月23日(水) | 秋分の日 |
| 9月24日(木) | 次の銀行営業日 |
| 9月26日(土) | 取引実績の反映日 |
21日・翌営業日に設定していた振込は、連休の影響で9月24日に実行されました。
そして、楽天銀行の取引実績には9月26日付で反映され、11月のステージ判定対象になっていました。
ここで分かったのは、資金移動が正常に完了していることと、銀行の特典条件を満たしていることは別問題だということです。
完全自動化していると、振込が失敗しない限り、つい安心してしまいます。
しかし、銀行側のステージ判定まで含めて確認する必要があると感じました。
今回の対策については、後半で詳しく紹介します。
銀行ぐるぐるとは?
まず、銀行ぐるぐるの基本的な仕組みについて説明します。
銀行ぐるぐるとは、複数の銀行口座間で同じ資金を循環させ、各銀行の取引特典を獲得する方法です。
例えば、次のような資金移動を考えます。
銀行A → 銀行B → 銀行C → 銀行A
銀行Bが他行からの振込入金に対してポイントを付与する銀行であれば、銀行Aから銀行Bへの振込によってポイントを獲得出来る場合があります。
その後、銀行Bから銀行Cへ資金を移し、最終的に銀行Aへ戻せば、同じ資金を翌月も利用出来ます。
つまり、毎月新たな資金を投入する必要はありません。
ただし、単純に銀行間で資金を移動させればよいわけではありません。
銀行によって、特典の付与条件や無料振込回数、振込金額の下限などが異なります。
また、振込元の残高が不足していれば、自動振込が失敗する可能性があります。
そのため、銀行ぐるぐるでは、次の3点が重要だと考えています。
① 振込手数料を発生させない
ポイントや現金を獲得出来ても、それ以上の振込手数料が発生してしまっては意味がありません。
そのため、各銀行の無料振込回数を把握し、その範囲内で資金を移動させることを基本としています。
② 必要最低限の資金で循環させる
銀行ぐるぐるでは、複数の口座に資金を置いておく必要があります。
しかし、私は必要以上の資金を銀行口座に滞留させたくありません。
そのため、振込日や資金の流れを調整し、出来る限り少ない初期残高で循環するようにしています。
③ 手動操作を必要としない
私が特に重視しているのが、自動化です。
毎月何十件もの振込を手動で行うのは面倒ですし、操作を忘れる可能性もあります。
そこで、定額自動振込と定額自動入金を組み合わせ、基本的には何もしなくても資金が循環する仕組みにしています。
手動操作を組み込まない理由
私の銀行ぐるぐるには、一つの方針があります。
それは、自動化した資金循環の中に、手動操作を一切組み込まないことです。
例えば、次のような資金移動を考えます。
銀行Aから銀行Bへ自動振込し、銀行Bから銀行Cへ手動振込し、銀行Cから銀行Aへ自動振込するという方法です。
この場合、銀行Bから銀行Cへの手動振込を忘れてしまうと、銀行Cの残高が不足する可能性があります。
その結果、銀行Cから銀行Aへの自動振込が失敗し、資金循環全体が止まってしまうおそれがあります。
私は、このような運用を避けたいと考えています。
手動で行うものは、手動だけで完結させる
もちろん、銀行の特典によっては、手動操作が必要になる場合もあります。
そのような場合は、手動操作だけで完結するものとして、銀行ぐるぐるの自動循環とは切り離して管理します。
例えば、手動で振込を行う場合でも、その振込が実行されなければ後続の自動振込が失敗する、という状態にはしません。
手動操作を忘れた場合に失うのは、その操作によって獲得出来る特典だけにとどめたいからです。
銀行ぐるぐるを長く続けるのであれば、毎月の操作を覚えておく必要がない仕組みが理想だと思います。
今回の楽天銀行のステージ判定に関する問題では、切り替え初月だけ手動振込を行う予定ですが、これも通常の自動循環を成立させるための資金移動ではありません。
あくまで、ステージ判定の不足件数を補うための一時的な対応です。
また、ポイント獲得の上限に達することにも、必ずしも拘っていません。
例えば、V NEOBANKではポイント獲得の対象となる振込入金が残り10回、第一生命NEOBANKでは残り4回あるとしても、それらを全て自動振込で達成しようとは考えていません。
まずは、自動振込だけで完結出来る範囲の特典を確実に獲得することを優先しています。そのうえで、上限までの残りの回数については、時間や資金に余裕があれば手動で対応する方針です。
重要なのは、手動操作を忘れたとしても、自動化している資金循環には一切影響しないことです。
手動対応によって獲得出来るポイントは、あくまで追加の特典と位置付けています。ポイントを最大限獲得するために自動化の仕組みを複雑にしたり、手動操作を前提とした資金循環を構築したりすることは避けています。
多少のポイントを取り逃したとしても、毎月安定して特典を獲得出来る仕組みを維持することの方が、私にとっては重要です。
定額自動振込と定額自動入金を組み合わせる
銀行ぐるぐるの自動化で活用しているのが、定額自動振込と定額自動入金です。
名前は似ていますが、仕組みは異なります。
定額自動振込
定額自動振込は、指定した日に、指定した口座へ一定額を自動で振り込むサービスです。
銀行によってサービス名は異なりますが、例えば、毎月10日に銀行Aから銀行Bへ1万円を振り込む、といった設定が出来ます。
銀行によっては、指定日が土日祝日だった場合に、前営業日または翌営業日に振込日を変更する設定も用意されています。
この休日対応は、資金循環を構築するうえで重要です。
また、前営業日と翌営業日を組み合わせることで、想定外の日付に振込が発生する可能性を防ぎます。
定額自動入金
定額自動入金は、他行の本人名義口座から指定した金額を引き落とし、自行へ入金するサービスです。
例えば、NEOBANKの定額自動入金を利用すれば、楽天銀行からNEOBANKへ資金を移動させることが出来ます。
ただし、引落日と着金日は同じではありません。
銀行によって、引落日から実際の入金日までに数営業日かかります。
そのため、定額自動入金を利用する場合は、引落日だけでなく、着金日を考慮して次の振込日を設定する必要があります。
私のExcelでも、定額自動入金と定額自動振込を区別して管理しています。
定額自動入金は被振込特典と区別する
ここで注意したいのが、定額自動入金による入金は、通常の他行振込による被振込特典と同じ扱いになるとは限らないことです。
例えば、他行からの振込入金に対してポイントが付与される銀行であっても、定額自動入金がその対象になるとは限りません。
そのため、私のExcelでは、定額自動入金を通常の被振込件数として数えないようにしています。
一方、定額自動入金の引落元となる銀行では、口座振替として取引実績が発生する場合があります。
この違いが、今回の仕組みでは重要になります。
利用している銀行と、それぞれの役割
私の銀行ぐるぐるでは、複数の銀行口座を組み合わせています。
主に利用しているのは、次の銀行です。
| 銀行・サービス | 定額自動振込 | 定額自動入金 |
|---|---|---|
| スルガ銀行 | ○ | × |
| 三井住友銀行 | ○(※) | ○ |
| ドコモSMTBネット銀行・各種NEOBANK | ○ | ○ |
| PayPay銀行 | ○ | ○ |
| SBI新生銀行 | × | × |
| 楽天銀行 | ○ | × |
| auじぶん銀行 | × | ○ |
| イオン銀行 | ○ | ○ |
※三井住友銀行の定額自動送金は、同一振込先につき2件まで設定可能です。
各口座には、ポイントを獲得する役割だけでなく、資金を送り出す役割や、回収する役割があります。
例えば、ある銀行では振込入金によって特典を獲得し、別の銀行では定額自動入金によって資金を回収します。
そして、回収した資金を再び振込元へ戻すことで、翌月も同じ仕組みを利用出来るようにしています。
SBI新生銀行とauじぶん銀行も資金循環に組み込む
個人的に工夫しているポイントの一つが、SBI新生銀行とauじぶん銀行を資金循環に組み込んでいることです。
この2行は定額自動振込に対応していないため、通常であれば自動的に資金を他行へ移動させることが出来ません。
そこで活用しているのが、ドコモSMTBネット銀行・各種NEOBANKの定額自動入金サービスです。
SBI新生銀行とauじぶん銀行を定額自動入金の出金元口座に設定することで、両行から自動的に資金を引き出し、NEOBANK側へ移動させる仕組みを構築しています。
これにより、定額自動振込に対応していない銀行も、手動操作を必要とせずに資金循環へ組み込むことが出来ます。
銀行側に定額自動振込の機能がなくても、入金先の銀行が提供するサービスを活用すれば、自動化を実現出来る場合があります。
このように、各銀行の機能を組み合わせることで、資金循環の自由度を高めています。
楽天銀行3口座のVIPステージを維持する仕組み
今回の銀行ぐるぐるで、特に重要なのが楽天銀行のハッピープログラムです。
私は、次の3口座を利用しています。
- 楽天銀行の通常口座
- 楽天銀行の第一生命支店
- JRE BANK
これらの口座では、ハッピープログラムの対象取引件数を増やすことで、VIPステージの維持を目指しています。
VIPステージでは、所定の条件に応じて他行振込手数料の無料回数などの特典を利用出来ます。
そのため、銀行ぐるぐるを手数料無料で維持するうえでも重要です。
NEOBANKの定額自動入金を利用して15件を確保
私が活用しているのは、楽天銀行をNEOBANKの定額自動入金の引落元に設定する方法です。
NEOBANK側から見ると定額自動入金ですが、楽天銀行側から見ると口座振替による自動引落になります。
この口座振替が、ハッピープログラムの対象取引として計上されます。
そこで、楽天銀行の各口座を、複数のNEOBANKの定額自動入金の引落元として設定しています。
具体的には、次のような構成です。
楽天銀行の通常口座
| 定額自動入金の入金先 | 1回の金額 | 回数 |
|---|---|---|
| ヤマダNEOBANK | 1万円 | 5回 |
| MATSUI Bank | 1万円 | 5回 |
| 京王NEOBANK | 1万円 | 5回 |
| 合計 | 15回 |
楽天銀行の第一生命支店
| 定額自動入金の入金先 | 1回の金額 | 回数 |
|---|---|---|
| JAL NEOBANK | 1万円 | 5回 |
| V NEOBANK | 1万円 | 5回 |
| 第一生命NEOBANK | 1万円 | 5回 |
| 合計 | 15回 |
JRE BANK
| 定額自動入金の入金先 | 1回の金額 | 回数 |
|---|---|---|
| 高島屋NEOBANK | 1万円 | 5回 |
| カテエネBANK | 1万円 | 5回 |
| みらいバンク | 1万円 | 5回 |
| 合計 | 15回 |
このように、3口座それぞれで15件の口座振替を発生させています。
口座振替は同日でも件数を稼げる
この方法のメリットは、口座振替であれば、同じ日に複数件発生しても取引件数として計上されることです。
他行からの振込入金によるポイント付与では、同じ日の複数回の振込が特典の対象外になります。
一方、今回利用している口座振替では、対象となる取引が複数件あれば、それぞれがステージ判定の件数として扱われます。
そのため、毎月5日の定額自動入金を複数設定することで、効率よく取引件数を確保出来ます。
しかも、楽天銀行から引き落とされた資金はNEOBANK側へ移動するだけなので、消えてしまうわけではありません。
その後の自動振込によって、再び楽天銀行へ戻すことが出来ます。
残り5件は他行からの振込入金で確保
楽天銀行のVIPステージを維持するため、私は毎月20件の対象取引を発生させることを目指しています。
その内訳は、次のとおりです。
| 対象取引 | 件数 |
|---|---|
| NEOBANKの定額自動入金による口座振替 | 15件 |
| 他行からの振込入金 | 5件 |
| 合計 | 20件 |
つまり、定額自動入金による15件と、振込入金による5件だけで、VIPステージ維持に必要な取引件数を確保する仕組みです。
ただし、楽天銀行のステージ判定では、取引がいつ計上されたかも重要になります。
今回の問題は、この最後の1件が想定より遅く計上されたことで発生しました。
楽天銀行3口座の特典は同じではない
楽天銀行の通常口座、第一生命支店、JRE BANKは、いずれも楽天銀行のサービスを利用していますが、特典の内容が完全に同じというわけではありません。
通常口座と第一生命支店では、楽天ポイントや所定の現金特典を活用しています。
一方、JRE BANKでは、JRE POINTなどの独自特典があります。
銀行ぐるぐるでは、同じ銀行グループの口座であっても、支店や提携サービスごとの特典条件を確認する必要があります。
私自身も、各口座の特典を個別に確認しながら運用しています。
イオン銀行はゴールドカード保有が前提
今回の仕組みでは、イオン銀行も利用しています。
ただし、イオン銀行については、誰でも同じ条件で利用出来るわけではありません。
私の場合は、イオンゴールドカードを保有し、イオン銀行Myステージをゴールドに維持することを前提としています。
イオン銀行Myステージでは、ステージに応じて他行宛振込手数料の無料回数などが変わります。
そのため、銀行ぐるぐるでイオン銀行から他行へ自動振込する場合、必要な無料振込回数を確保することが重要です。
私の設定では、イオン銀行から第一生命NEOBANKへ、合計3件の自動振込を行っています。
| 振込元 | 振込先 | 金額 | 回数 |
|---|---|---|---|
| イオン銀行 | 第一生命NEOBANK | 1万円 | 2回 |
| イオン銀行 | 第一生命NEOBANK | 3万円 | 1回 |
| 合計 | 5万円 | 3回 |
これらの振込を無料で実行出来ることを前提として、資金循環に組み込んでいます。
したがって、イオン銀行Myステージがゴールドを下回った場合は、同じ設定を維持出来るとは限りません。
また、イオン銀行では、定額自動入金の着金までに時間がかかる点にも注意が必要です。
私の設定では、第一生命NEOBANKからイオン銀行へ定額自動入金を行い、その資金を後日の自動振込に利用しています。
このため、定額自動入金の着金前に自動振込が実行されないよう、日付を調整しています。
なお、ゴールドカードの保有だけでMyステージのゴールドが永久に保証されるとは限りません。実際のステージ条件については、最新の公式案内を確認する必要があります。
三井住友銀行の定額自動送金は設定件数に制約がある
三井住友銀行も、資金循環の中で重要な役割を持っています。
私が利用しているのは、定額自動送金の機能です。
三井住友銀行では、同じ振込先に対して設定出来る定額自動送金の件数に制約があり、同一振込先への登録は2件までとなっています。
そのため、同じ銀行口座へ何度も振り込む必要がある場合でも、自由に設定件数を増やせるわけではありません。
そこで、振込先ごとに金額や回数を調整し、制約の範囲内で必要な振込件数を確保するようにしています。
実際の設定例
私のExcelでは、三井住友銀行から複数の銀行へ資金を移動させています。
例えば、次のような設定です。
| 振込先 | 1回の金額 | 回数 |
|---|---|---|
| V NEOBANK | 1万円 | 2回 |
| 第一生命NEOBANK | 1万円 | 2回 |
| 楽天銀行 | 5,000円 | 1回 |
| 楽天銀行(第一生命支店) | 5,000円 | 1回 |
| JRE BANK | 5,000円 | 1回 |
| SBI新生銀行 | 1万円 | 2回 |
| PayPay銀行 | 5,000円 | 1回 |
これらに加えて、別の日にも楽天銀行3口座などへ振り込む設定があります。
このように、振込先と日付を分散させることで、各銀行の必要な被振込件数を確保しています。
設定変更にも注意が必要
三井住友銀行の定額自動送金は、振込日を変更する場合に、既存の設定をそのまま編集出来ないことがあります。
その場合、いったん解約し、改めて登録する必要があります。
解約や新規登録には所定の日数が必要なため、直前の変更は難しい場合があります。
今回の楽天銀行のステージ判定に関する問題でも、三井住友銀行の設定を変更する方法は避けたいと考えていました。
最終的には、楽天銀行への最後の振込日だけを変更する方法を採用したため、三井住友銀行の設定はそのまま維持しています。
PayPay銀行の「キュウヨ」など、銀行独自の仕様も活用
銀行ぐるぐるでは、銀行ごとの独自の仕様を活用する場合もあります。
その一例が、PayPay銀行の振込依頼人名に関する設定です。
PayPay銀行では、給与振込を受け取ることで、他行宛振込手数料が月3回無料になる特典があります。(事前のエントリーが必要です)
一般的に、銀行の給与受取特典を獲得するには、勤務先などから給与振込として入金される必要があります。
単に振込依頼人名を「キュウヨ」に変更しただけでは、給与振込として認められない銀行がほとんどです。
一方、PayPay銀行では、振込依頼人名に「キュウヨ」を含めることで、給与受取として判定される取扱いがあります。
そこで、私の銀行ぐるぐるでも、この仕組みを活用しています。
ただし、これはPayPay銀行独自の判定条件を踏まえたものであり、一般的な給与振込と同じものではありません。
また、銀行側の判定条件が変更されれば、同じ方法が使えなくなる可能性もあります。
銀行ぐるぐるでは、このような個別の仕様が特典獲得に影響することがあります。
そのため、単に振込元・振込先・金額を真似するだけでなく、各銀行の適用条件を確認することが重要です。
今回の改善策|最後の1件を意図的に翌月へ繰越
ここで、冒頭で紹介した楽天銀行のステージ判定の問題に戻ります。
今回、最終的に採用したのは、楽天銀行3口座への最後の振込だけを「24日・翌営業日」に変更する方法です。
これまでは、毎月20件すべてを当月の集計期間内に反映させようとしていました。
しかし、楽天銀行のハッピープログラムでは、取引実績の反映に時間差があります。
例えば、24日に振込が実行され、2日後の26日に取引実績が反映された場合、その取引は翌月の集計期間に回ります。
今回の対象取引履歴でも、9月24日の振込に対応する取引が9月26日付で計上され、11月のステージ判定対象になっていることを確認出来ました。
そこで、最後の1件を毎月意図的に翌月の集計期間へ回すことにしました。
毎月19件+前月からの繰越1件
仕組みはシンプルです。
毎月19件を通常の集計期間内に反映させ、残り1件は前月からの繰越分で補います。
| 集計期間 | 当月の通常取引 | 前月からの繰越 | 合計 |
|---|---|---|---|
| 11月 | 19件 | 1件 | 20件 |
| 12月 | 19件 | 1件 | 20件 |
| 1月 | 19件 | 1件 | 20件 |
| 2月 | 19件 | 1件 | 20件 |
※各取引が想定通りに計上されることを前提としています。
これなら、最後の1件が25日までに反映されるかを気にする必要がなくなります。
むしろ、毎月同じように翌月へ繰り越すことを前提にするわけです。
なぜ24日・翌営業日なのか?
今回の設定では、24日を指定しています。
24日が銀行営業日であれば、その日に振込が実行されます。
そして、取引実績が2日後の26日に反映されれば、25日までの集計期間には含まれません。
24日が土日祝日であれば、翌営業日に振込が実行されるため、さらに後の日付になります。
つまり、休日によって振込日が後ろへずれることを、今度はメリットとして利用するわけです。
以前は21日・翌営業日が24日までずれ込むことで問題が発生しました。
しかし、今回は24日・翌営業日を指定し、最初から翌月の集計期間に回すことを狙っています。
ただし、実際のステージ判定は楽天銀行側の計上ルールに従います。
今回の履歴では振込から2日後に計上されていましたが、今後も同じように反映されるかは確認していくつもりです。
変更したのは3件だけ
最終的に変更したのは、次の3件です。
| 振込元 | 振込先 | 金額 | 変更前 | 変更後 |
|---|---|---|---|---|
| 京王NEOBANK | 楽天銀行 | 5万円 | 21日・翌営業日 | 24日・翌営業日 |
| 第一生命NEOBANK | 楽天銀行(第一生命支店) | 7万円 | 21日・翌営業日 | 24日・翌営業日 |
| みらいバンク | JRE BANK | 5万円 | 21日・翌営業日 | 24日・翌営業日 |
それ以外の振込設定は、基本的に従来のままとしています。
これにより、資金循環の仕組みを大きく変更せずに対応出来ました。
三井住友銀行の定額自動送金についても、解約・再申込を行わずに済みます。
切り替え初月の11月だけは手動振込で対応
今回の方法には、一つ注意点があります。
それは、変更初月には前月からの繰越分が存在しない可能性があることです。
毎月19件の通常取引と、前月からの繰越1件で20件を維持する仕組みなので、最初の月だけは件数が不足する可能性があります。
そこで、2026年11月については、必要に応じて手動振込で1件を補う予定です。
楽天銀行の3口座それぞれで対象取引件数を確認し、不足する場合は手動振込を行います。
手動振込についても、集計期間内に反映されるよう、余裕を持った日程で実行する必要があります。
なお、これは通常の資金循環に手動操作を組み込むという意味ではありません。
あくまで、ステージ判定の不足件数を補うための一時的な対応です。
そのため、手動振込を忘れた場合でも、後続の自動振込が残高不足で失敗するような構成にはしていません。
そして、12月以降は、前月の24日・翌営業日に設定した振込が繰り越されることで、20件を維持する想定です。
この仕組みが予定通り動けば、切り替え初月を除いて手動操作は不要になります。
ただし、最初の数か月は実際の対象取引履歴を確認し、想定通りに計上されているかを検証するつもりです。
自作Excelで資金の流れを管理
ここからは、私が実際に使用しているExcelについて紹介します。
銀行ぐるぐるでは、多数の口座を経由して資金が移動します。
振込元、振込先、金額、実行日、休日対応などをすべて頭の中で管理するのは困難です。
そこで、私は銀行ぐるぐる専用のExcelを作成しました。
このExcelは、現在のようにAIが普及する以前に、自分で考えて構築したものです。
その後も運用状況に合わせて修正を重ね、現在の形になりました。
Excelで管理している項目
主な管理項目は次のとおりです。
| 項目 | 内容 |
|---|---|
| 引落日 | 毎月の振込・引落指定日 |
| 休日対応 | 前営業日・翌営業日・当日 |
| 種別 | 自動振込・自動入金 |
| 入金元 | 資金を送り出す口座 |
| 入金先 | 資金を受け取る口座 |
| 金額 | 1回当たりの移動金額 |
| 回数 | 同じ設定による取引回数 |
| 同行・他行 | 同行間取引か他行間取引か |
| 被振込カウント | 対象となる振込入金件数 |
| 各口座の残高 | 資金移動後の残高推移 |
単純に振込設定を一覧にしているだけではありません。
各口座の残高が、資金移動によってどのように変化するかも計算しています。
これにより、振込元の残高が不足しないかを確認出来ます。
初期残高は必要最低限に
銀行ぐるぐるを安定して運用するために、各口座へ多めの資金を入れておく方法もあります。
しかし、私は出来る限り少ない資金で循環させたいと考えています。
そのため、Excelでは各口座に必要な初期残高を設定し、資金移動による増減を計算しています。
余裕資金を大量に置いておけば、多少の振込日のずれが発生しても問題になりにくいでしょう。
一方で、その分だけ資金が拘束されます。
私は銀行ぐるぐるのために必要以上の資金を置いておきたくないため、残高の計算を重視しています。
ただし、最低限の残高で運用する以上、同日に複数の入出金が発生する場合や、定額自動入金が遅れる場合には注意が必要です。
Excel上の計算だけでなく、実際の銀行の処理日も考慮する必要があります。
Excelの数式を解説
私のExcelでは、振込元・振込先・金額・回数などを入力することで、各口座の残高や被振込件数を計算しています。
ここでは、主な数式について紹介します。
① 口座残高を計算する数式
まずは、各口座の残高を計算する数式です。
=IFERROR(IF(COUNTBLANK($E6:$H6)>0,"",IF(ROW(K6)-ROW(K$6)>0,OFFSET(K6,-1,0),K$3)-IF($E6=K$5,$G6*$H6,0)+IF($F6=K$5,$G6*$H6,0)),"")少し複雑に見えますが、基本的には次の計算を行っています。
前の残高 − 出金額 + 入金額 = 今回の残高
この計算を各口座について繰り返しています。
COUNTBLANK関数
COUNTBLANK($E6:$H6)COUNTBLANK関数は、指定した範囲に空白のセルがいくつあるかを数える関数です。
今回の数式では、振込元・振込先・金額・回数など、必要な情報が入力されているかを確認しています。
必要な情報が空欄の場合は、残高を計算せず、空白を表示します。
IF関数
IF(条件,条件を満たす場合,条件を満たさない場合)IF関数は、指定した条件によって処理を分岐させる関数です。
例えば、次の部分があります。
IF($E6=K$5,$G6*$H6,0)これは、E6セルに記載された振込元が、K列の銀行口座と一致するかを確認しています。
一致する場合は、金額と回数を掛け合わせた値を出金額として計算します。
一致しない場合は0です。
入金側も同じ考え方です。
IF($F6=K$5,$G6*$H6,0)こちらは、振込先が該当口座と一致する場合に入金額を加算します。
ROW関数とOFFSET関数
ROW(K6)-ROW(K$6)ROW関数は、セルの行番号を取得する関数です。
この式では、現在の行が計算開始行かどうかを確認しています。
開始行であれば初期残高を使用し、それ以降の行では前の残高を使用します。
OFFSET(K6,-1,0)OFFSET関数は、指定したセルから相対的な位置にあるセルを参照する関数です。
この場合は、K6セルの1行上を参照します。
つまり、前の取引が終わった時点の残高を取得しています。
IFERROR関数
IFERROR(計算式,"")IFERROR関数は、計算中にエラーが発生した場合、指定した値を表示する関数です。
今回の数式では、エラーが発生した場合に空白を表示するようにしています。
これらの関数を組み合わせることで、各口座の残高を自動的に計算しています。
② 被振込件数を計算する数式
次に、被振込件数を計算する数式です。
=IF(D57="自動入金","-",IF(OR(D57="",F57="",H57=""),"",SUMIFS(H$6:H57,D$6:D57,"自動振込",F$6:F57,F57,I$6:I57,"他")))この数式では、次の条件を満たす取引の回数を集計しています。
- 種別が「自動振込」であること
- 振込先が対象口座と一致すること
- 他行からの振込であること
また、種別が「自動入金」の場合は、被振込件数として集計せず、「-」を表示しています。
ここが重要です。
定額自動入金を、通常の他行振込による被振込特典と混同しないようにしています。
SUMIFS関数
SUMIFS(合計範囲,条件範囲1,条件1,条件範囲2,条件2,...)SUMIFS関数は、複数の条件を満たす数値だけを合計する関数です。
今回の例では、対象口座への他行からの自動振込について、回数を合計しています。
これにより、各口座が何件の振込を受け取ったかを確認出来ます。
Excelで管理するメリット
このような数式を使用することで、振込設定を変更した場合も、関連する残高や件数が自動的に更新されます。
例えば、振込先を変更した場合、その口座の入金額と振込元の出金額が計算に反映されます。
また、振込回数を変更した場合も、残高や被振込件数の計算に反映されます。
銀行ぐるぐるでは、一つの設定変更が別の口座にも影響するため、Excelによる一元管理は非常に便利です。
ただし、このExcelは、表に記載した順序に基づいて残高を計算しています。
実際の振込日が土日祝日によって前後する場合や、定額自動入金の着金が遅れる場合までは、すべて自動的に再現しているわけではありません。
そのため、日付を変更する際には、実際の銀行営業日も確認する必要があります。
実際に使用しているExcelを公開
今回の記事では、実際に使用している銀行ぐるぐるの管理用Excelを公開します。
公開するのは、2026年10月29日時点の最新設定を反映したシートです。
今回変更した、楽天銀行3口座への「24日・翌営業日」の振込設定も反映しています。
Excelには、振込元・振込先・金額・回数・休日対応などを記載しているため、銀行ごとの設定内容を確認出来ます。
また、各口座の残高推移を計算する数式も含まれています。
利用する際の注意事項
公開するExcelは、私自身の運用を管理するために作成したものです。
そのため、誰でも同じ設定で利用出来ることを保証するものではありません。
特に、次の点には注意してください。
- 銀行ごとの無料振込回数
- ポイントや現金特典の適用条件
- 定額自動入金の引落日と着金日
- 土日祝日による振込日の変更
- 各口座に必要な初期残高
- 同日に複数の入出金が発生する場合の処理順序
- 楽天銀行のステージ判定に使用される取引計上日
また、銀行側の特典条件やサービス内容は変更される可能性があります。
公開時点では問題のない設定でも、将来同じように運用出来るとは限りません。
実際に利用する場合は、ご自身でも各銀行の最新条件を確認してください。
銀行ぐるぐるで毎月獲得出来るポイント・現金はいくら?
ここまで、私が利用している銀行と資金循環の仕組みについて紹介しました。
では、実際にこの仕組みを運用することで、毎月どれくらいのポイントや現金を獲得出来るのでしょうか。
現在の設定を基に計算すると、次のようになります。
銀行別の獲得特典
| 銀行・サービス | 毎月のポイント | 毎月の現金 |
|---|---|---|
| V NEOBANK | 150ポイント | ― |
| 第一生命NEOBANK | 420ポイント | ― |
| 楽天銀行 | 15ポイント | 150円 |
| 楽天銀行(第一生命支店) | 15ポイント | 150円 |
| JRE BANK | 15ポイント | ― |
| 合計 | 615ポイント | 300円 |
※ポイントの種類や利用条件は銀行によって異なります。また、実際の獲得には各銀行の特典条件を満たす必要があります。
このように、毎月615ポイントと現金300円を獲得出来る計算です。
ポイントを1ポイント=1円相当として換算すると、合計915円相当になります。
年間では10,980円相当
毎月同じ条件で特典を獲得出来た場合、年間では次のようになります。
| 項目 | 毎月 | 年間 |
|---|---|---|
| ポイント | 615ポイント | 7,380ポイント |
| 現金 | 300円 | 3,600円 |
| 合計(1ポイント=1円相当) | 915円相当 | 10,980円相当 |
年間で10,980円相当です。
金額だけを見ると、それほど大きなものではないかもしれません。
しかし、私の場合は資金移動を自動化しているため、毎月振込操作を行う必要がありません。
最初に仕組みを構築してしまえば、基本的には何もしなくても特典を獲得出来ることがメリットです。
もちろん、銀行側の制度変更への対応や、特典が正常に付与されているかの確認は必要です。
今回のように、想定外の振込手数料が発生することもあります。
それでも、日常的な操作を必要とせず、継続的にポイントや現金を獲得出来る仕組みには魅力を感じています。
ポイントと現金は分けて考える
なお、獲得出来るポイントの種類は銀行によって異なります。
例えば、楽天銀行の通常口座と第一生命支店では楽天ポイント、JRE BANKではJRE POINTを獲得します。
そのため、すべてのポイントが同じ用途で利用出来るわけではありません。
また、現金300円については、ポイントとは別に獲得する特典です。
この記事では比較しやすいように1ポイント=1円相当として計算していますが、実際の価値はポイントの利用方法によって異なります。
毎月615ポイントと現金300円を、ほぼ自動で獲得する。
これが、現在の私の銀行ぐるぐるで目指している運用結果です。
まとめ|完全自動化を維持しながら、今後も改善していきたい
今回、私が実践している銀行ぐるぐるの仕組みと、自作Excelによる管理方法について紹介しました。
なお、切り替え初月となる2026年11月については、必要に応じて手動振込で不足する件数を補う予定です。
その後は、再び完全自動で運用出来ることを期待しています。
今回の見直しによって、以前のように休日の影響で取引件数が不足するリスクを軽減出来ると考えています。
もっとも、実際のステージ判定は銀行側の計上ルールに従うため、想定通りに運用出来るかは引き続き確認が必要です。
ひとまず今回の設定で運用し、当面は様子を見てみようと思います。
今後、振込手数料の発生や残高不足、ポイントの付与漏れなど、何か問題が見つかった場合は、この記事に追記していく予定です。
銀行ぐるぐるを実践している方や、これから自動化を考えている方の参考になれば幸いです。
変更履歴
2026年10月30日:記事を新規作成・公開
コメント